Prêt immobilier Rennes : 200 000 € sur 15 ou 25 ans, ce que l'écart de durée coûte vraiment
Avant de pousser la porte d'une banque ou d'un courtier pour un prêt immobilier à Rennes, trois chiffres comptent : le taux qu'on peut espérer, la mensualité que le budget supporte et le coût total du crédit. Voici les taux constatés localement, leur effet sur une mensualité, puis la méthode pour estimer sa capacité d'emprunt et avancer jusqu'à la signature.
Les taux constatés à Rennes en octobre 2026
Un tableau par durée, hors assurance
Les relevés du courtier CAFPI au 1er octobre 2026 donnent un bon point de repère pour la ville. Ils sont calculés sur des prêts d'au moins 80 000 €, sur une période de 15 jours, et hors assurance emprunteur.
Calculateur de mensualité
Résultats
Le capital est calculé avec la durée, le taux et l'assurance saisis ci-dessus ; l'assurance est déduite de la mensualité maximale (taux d'endettement de 35 %, recommandation du HCSF).
Estimation indicative fondée sur la formule d'amortissement à mensualités constantes. Le résultat est hors frais de dossier et de garantie, et ne constitue pas une offre de prêt.
| Durée | Taux bas | Taux moyen | Taux du marché |
|---|---|---|---|
| 10 ans | 3,30 % | 3,30 % | 3,48 % |
| 15 ans | 3,06 % | 3,41 % | 3,71 % |
| 20 ans | 3,35 % | 3,61 % | 3,84 % |
| 25 ans | 3,53 % | 3,72 % | 3,98 % |
On remarque que plus la durée s'allonge, plus le taux monte : la banque immobilise son capital plus longtemps et réclame une prime. Sur 10 ans, le taux bas et le taux moyen sont identiques à 3,30 %.
Pourquoi les chiffres diffèrent d'un site à l'autre
Vous verrez circuler des taux différents, par exemple 3,7 % sur 25 ans ici et 4,15 % ailleurs. L'écart vient souvent de la date de relevé, de la nature du taux (le meilleur taux obtenu ou une moyenne) et de la prise en compte ou non de l'assurance. Un taux nominal n'est pas le TAEG, qui intègre l'assurance, les frais de dossier et de garantie. Comparez toujours des offres au même TAEG, sur la même durée et pour le même montant.
Durée du prêt : la mensualité baisse, la facture grimpe
Le même emprunt, deux trajectoires
Prenons 200 000 € empruntés aux taux moyens du tableau, hors assurance. Sur 15 ans à 3,41 %, la mensualité est d'environ 1 421 € et les intérêts totalisent à peu près 55 800 €. Sur 25 ans à 3,72 %, elle tombe à environ 1 025 €, mais les intérêts montent à près de 107 500 €.
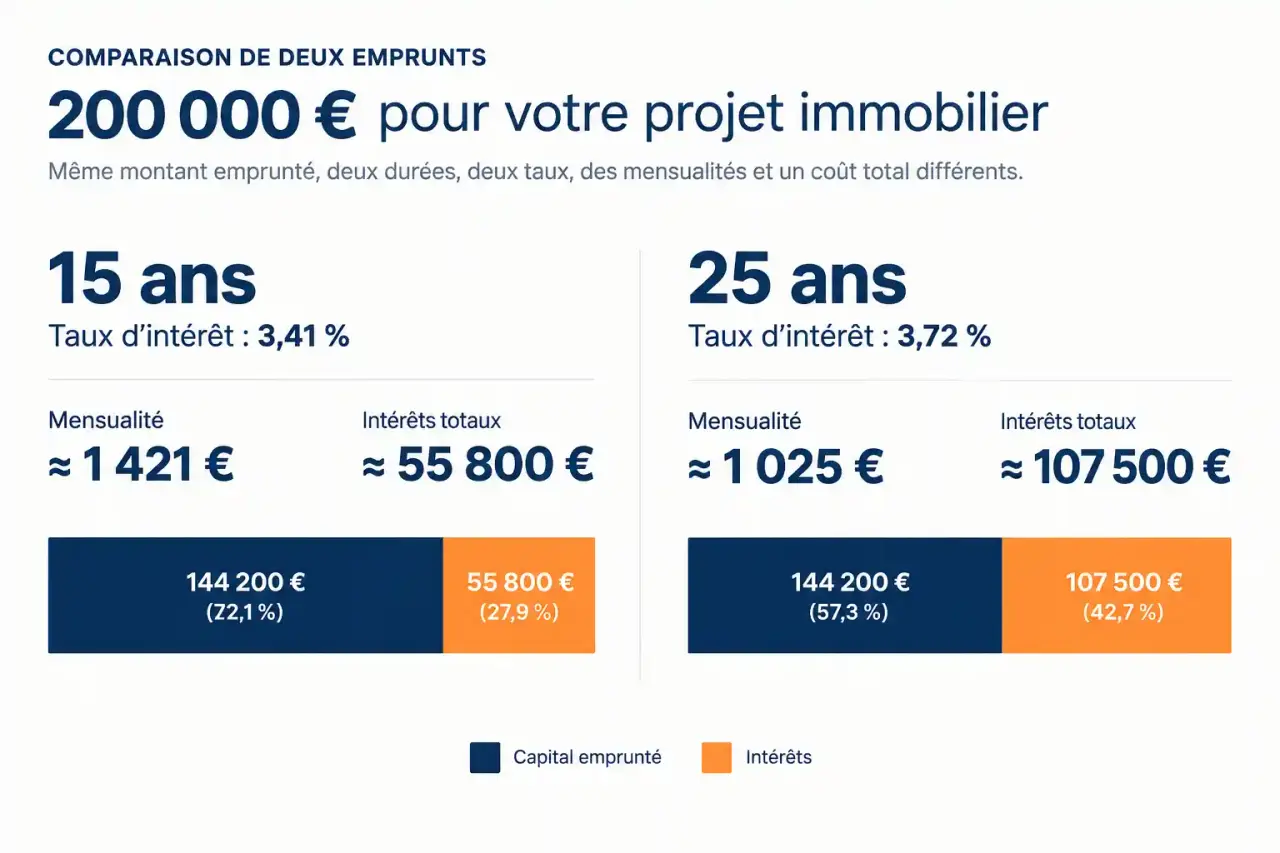
Gagner près de 400 € par mois a donc un prix : environ 51 700 € d'intérêts supplémentaires. La durée longue ouvre l'accès à un bien plus cher, mais elle se paie sur la durée.
Le bon arbitrage selon votre situation
Une durée courte convient à un budget confortable ou à un projet de revente rapide. Une durée longue aide un primo-accédant à passer sous le seuil d'endettement. Un compromis fréquent consiste à emprunter long puis à utiliser les possibilités de remboursement anticipé si les revenus progressent. Vérifiez d'abord les indemnités prévues au contrat. La durée maximale est en principe de 25 ans, et peut atteindre 27 ans dans le neuf, différé inclus.
Combien pouvez-vous emprunter à Rennes ?
La règle des 35 %
Le Haut Conseil de stabilité financière recommande de ne pas dépasser 35 % de revenus consacrés aux remboursements, assurance comprise. Pour un ménage qui perçoit 3 500 € nets par mois et n'a pas d'autre crédit, la mensualité maximale est de 1 225 €. En supposant 40 € d'assurance (hypothèse à ajuster selon votre âge et votre contrat), il reste 1 185 € pour le crédit. Aux conditions moyennes sur 25 ans (3,72 %), cela correspond à un emprunt d'environ 231 000 €, auquel s'ajoute l'apport pour obtenir le budget d'achat.
Ce que la banque regarde vraiment
Un dossier de prêt passe au tamis, c'est-à-dire par une série de filtres successifs : taux d'endettement, reste à vivre une fois les charges payées, stabilité de l'emploi, épargne résiduelle après l'apport, qualité de la garantie. Un seul filtre trop fin et le dossier ne passe pas, même si les autres sont excellents. Faites donc le test avant la banque : calculez votre taux d'endettement, repérez le filtre le plus fragile (un CDD récent, un crédit à la consommation en cours, un apport qui vide l'épargne de précaution) et corrigez-le avant de déposer le dossier. Solder un petit crédit ou reporter la demande de quelques mois pèse parfois plus lourd qu'une négociation de taux.
Et sans gros apport ?
L'apport rassure la banque, car il montre une capacité d'épargne, et il améliore souvent le taux. Il sert aussi à payer les frais annexes (notaire, garantie, dossier), que les banques ne financent pas toujours. Mais un apport modeste n'est pas rédhibitoire : un profil stable avec un bon reste à vivre peut être financé. Indépendants, CDD, fonctionnaires, couples non mariés : chaque situation se plaide différemment, d'où l'intérêt de la préparer.
Courtier ou banque : qui négocie pour vous ?
Ce que change un courtier
Une banque ne vous présente que ses propres conditions. Un courtier met plusieurs établissements en concurrence : CAFPI, par exemple, annonce plus de 100 banques comparées, et d'autres cabinets une quête similaire auprès de plus de 80 partenaires. Il monte le dossier, le présente à plusieurs prêteurs et vous évite de multiplier les rendez-vous. Il peut aussi négocier l'assurance et les frais, ce qui pèse sur le TAEG final.
Les questions à poser avant de signer
Demandez comment le courtier est rémunéré (honoraires, commission bancaire, ou les deux), si une étude gratuite est sans engagement, et quelles banques il sollicite réellement. Interrogez aussi votre banque habituelle : si elle vous connaît bien, elle peut se montrer compétitive, surtout avec une épargne chez elle. Le plus sûr reste de comparer au moins deux offres par TAEG, une via un courtier et une en direct.
Du compromis aux clés : étapes, délais et aides
Le parcours dans l'ordre
Le parcours se déroule généralement ainsi :
- Simulation et étude de faisabilité, avant les visites.
- Compromis ou promesse de vente, avec une condition suspensive de prêt qui vous protège : si le prêt est refusé, la vente tombe.
- Accord de principe, puis dépôt du dossier complet.
- Offre de prêt, suivie d'un délai de réflexion de 10 jours avant de pouvoir l'accepter.
- Déblocage des fonds et signature de l'acte authentique chez le notaire.
Aides et assurance : deux leviers à ne pas négliger
Rennes est classée en zone B1 pour le Prêt à taux zéro : selon vos ressources et le type de logement, vous pouvez y être éligible, ce qui allège la mensualité globale. Dans le neuf, la TVA réduite et des frais de notaire réduits peuvent également s'appliquer sous conditions. Pour l'assurance emprunteur, la loi Lemoine permet de résilier à tout moment : un contrat individuel peut coûter moins cher que le contrat groupe de la banque, à garanties équivalentes. Confirmez les plafonds de ressources et l'éligibilité auprès de l'ADIL 35 ou d'un notaire avant de bâtir votre plan de financement.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.