Courtier en crédit immobilier à Rouen : comparez les honoraires, pas seulement les taux
À Rouen, le choix d’un courtier dépend autant de sa capacité à défendre votre dossier que de ses honoraires et de sa disponibilité. Avant de prendre rendez-vous, comparez les banques réellement sollicitées, le périmètre de l’accompagnement et le coût global du financement. Une première étude doit vous aider à fixer un budget réaliste, sans confondre simulation et accord bancaire.
Quelles agences contacter à Rouen pour une première étude ?
Plusieurs réseaux disposent d’une implantation rouennaise. Le tableau ci-dessous permet de repérer des interlocuteurs et de préparer votre prise de contact. Les coordonnées et horaires annoncés restent à confirmer avant un déplacement.
Estimer mensualité et coût d’un prêt immobilier
Une simulation pédagogique fondée sur la formule standard de remboursement d’un prêt amortissable.
Paramètres du prêt
Estimer un capital selon une mensualité maximale
Résultats de la simulation
À retenir : cette simulation est indicative et ne constitue pas une offre de prêt ni un accord bancaire. Elle ne tient pas nécessairement compte des frais de dossier, de garantie, de courtage, des frais d’acquisition, ni de toutes les composantes du TAEG. Le résultat réel dépend notamment du dossier, des conditions proposées par l’établissement prêteur et des caractéristiques de l’assurance.
| Enseigne | Adresse à Rouen | Informations pratiques |
|---|---|---|
| Immoprêt Rouen-Cathédrale | 4 place de la Haute Vieille Tour, 76000 Rouen | 02 32 18 22 33 ; horaires annoncés du lundi au vendredi de 09h00 à 19h00, samedi sur rendez-vous |
| CAFPI | 20 boulevard de la Marne, 76000 Rouen | Demander les disponibilités et les modalités du premier entretien |
| Meilleurtaux | 36 rue Grand Pont, 76000 Rouen | Horaires annoncés du lundi au vendredi de 09h00 à 12h30 et de 14h00 à 19h00 |
| Ymanci | 102 rue Jeanne d’Arc, 76000 Rouen | Confirmer le créneau et les possibilités de rendez-vous à distance |
Pour rejoindre Immoprêt, l’arrêt République de la ligne F1 constitue notamment un repère. Si vous achetez à Mont-Saint-Aignan, Darnétal, Sotteville-lès-Rouen, Déville-lès-Rouen ou au Grand-Quevilly, vérifiez que le conseiller accompagne votre secteur. La proximité utile tient surtout à sa connaissance des interlocuteurs bancaires et à sa réactivité.
Demandez si l’étude initiale est gratuite et sans engagement, et si elle peut se dérouler par téléphone ou en visioconférence. Aucun de ces formats ne dispense d’une analyse complète des justificatifs.
Choisir un conseiller sur des preuves plutôt que sur une promesse
Banques partenaires, expérience et avis : regarder au-delà de l’enseigne
Un courtier recherche des financements auprès de ses partenaires : il ne compare pas nécessairement toutes les banques du marché. Immoprêt annonce plus de 15 partenaires bancaires et organismes financiers. CAFPI communique sur plus de 100 banques, voire plus de 120 selon les présentations. Ces périmètres ne signifient pas que chaque établissement sera consulté pour votre dossier. Demandez lesquels sont pertinents pour votre profil et pourquoi.
Les avis apportent un éclairage complémentaire : Immoprêt affiche une note de 5/5 sur 948 avis et CAFPI une note de 4,8/5 sur 404 avis. Ces indicateurs évolutifs ne remplacent pas la lecture des témoignages récents. Cherchez surtout des retours sur le suivi, la clarté des explications et le traitement de situations proches de la vôtre.
Honoraires et mandat : obtenir une réponse écrite
Avant de signer, vérifiez l’immatriculation du professionnel à l’ORIAS et lisez le mandat. Il doit vous permettre de comprendre la mission, les honoraires, leurs conditions d’exigibilité et l’existence éventuelle d’une rémunération versée par la banque. Une étude gratuite ne signifie pas que tout le courtage est gratuit. Demandez également ce qui reste à votre charge si vous retenez une offre trouvée directement auprès de votre banque.
Le meilleur interlocuteur n’est donc pas nécessairement celui qui annonce le taux le plus bas. C’est celui qui explique sa stratégie, précise ses frais et définit qui vous informe à chaque étape, y compris en cas de refus bancaire.
Fixer un budget solide avant de chercher le meilleur taux
La capacité d’emprunt dépend des revenus retenus par la banque, des charges, des crédits existants, de l’apport, de la durée et de l’assurance. Le courtier doit aussi examiner votre reste à vivre. Une mensualité supportable sur le papier peut devenir inconfortable après l’achat si les dépenses du logement ont été sous-estimées.
Pensez au budget comme à une ardoise divisée en trois colonnes : l’achat, l’installation et la réserve. Dans la première figurent le prix et les frais d’acquisition ; dans la deuxième, les travaux, le déménagement et l’équipement ; dans la troisième, l’épargne conservée pour les imprévus. Cette présentation évite d’affecter tout l’apport au financement puis de devoir emprunter à nouveau pour une chaudière ou un chantier urgent.
Pour rendre l’étude exploitable, préparez notamment :
- vos pièces d’identité et les éléments relatifs à votre situation familiale ;
- vos justificatifs de revenus, avis d’imposition et relevés de comptes récents ;
- les tableaux d’amortissement de vos crédits et les justificatifs d’épargne ;
- le compromis, s’il est signé, et les devis de travaux éventuels ;
- pour un indépendant, les bilans et documents permettant d’apprécier la régularité de l’activité.
Précisez dès l’entretien s’il s’agit d’une résidence principale, secondaire ou d’un investissement locatif. Un revenu variable, une activité récente ou un apport limité nécessitent une approche adaptée, sans garantie d’acceptation. Pour un achat dans l’ancien avec travaux, faites examiner le calendrier des dépenses et les modalités de déblocage des fonds.
Comparer les offres à coût et garanties équivalents
Il n’existe pas un taux immobilier unique à Rouen. Les conditions dépendent du profil, de la durée, de l’apport et des barèmes bancaires au moment de la demande. Immoprêt affiche notamment un taux à partir de 3,35 % sur 15 ans : ce repère commercial doit être confirmé par une proposition personnalisée et ne constitue pas un droit à financement.
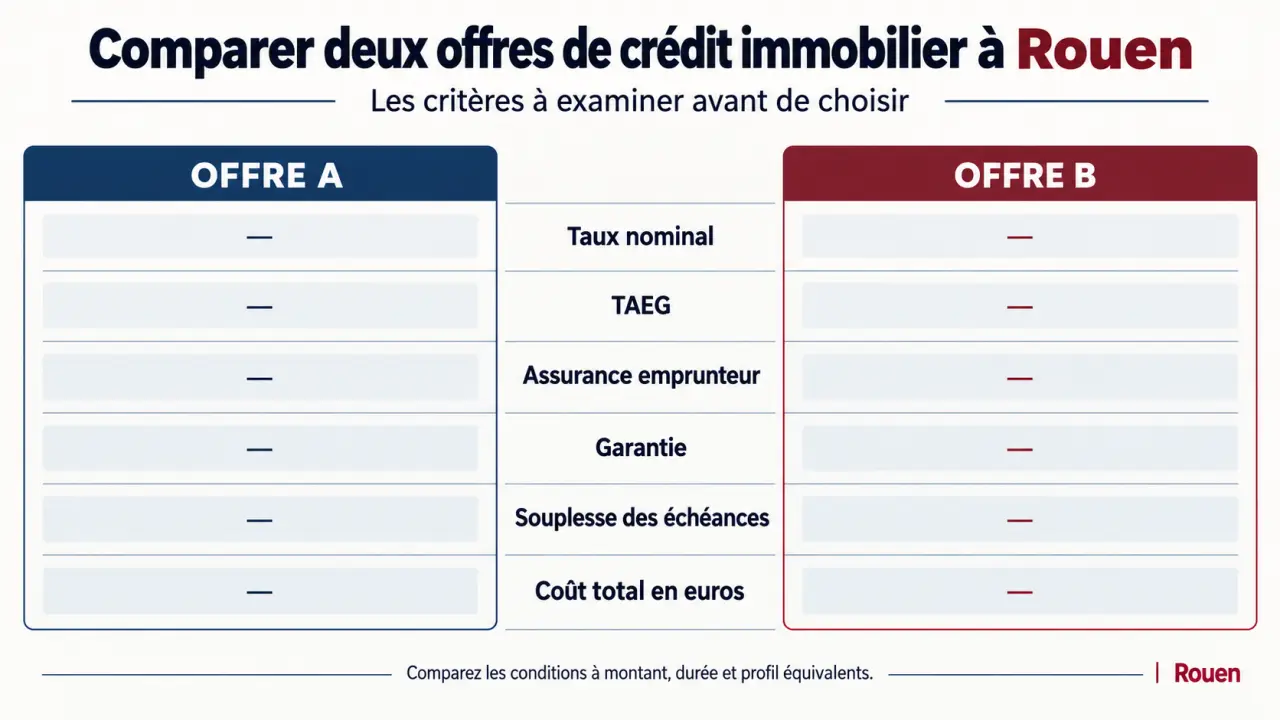
Comparez des offres portant sur le même montant et la même durée. Le taux nominal mesure les intérêts ; le TAEG intègre les coûts obligatoires nécessaires à l’obtention du prêt, selon les conditions de l’offre. Examinez aussi le coût total en euros et l’échéancier.
- Assurance : cotisations, quotités, exclusions et conditions de prise en charge.
- Garantie : caution ou hypothèque, frais initiaux et conséquences d’une revente.
- Souplesse : modulation des échéances et conditions de remboursement anticipé.
- Services associés : engagements demandés et éventuels coûts annexes.
Une durée plus longue peut alléger la mensualité tout en augmentant le coût global. De même, une assurance moins chère n’est intéressante que si sa protection convient à votre situation. Le courtier peut étudier une délégation d’assurance, sous réserve de l’équivalence des garanties exigées par la banque.
Organiser le suivi jusqu’au notaire et les besoins complémentaires
Contactez idéalement un courtier avant de vous engager sur un bien. Après la signature du compromis, transmettez-lui immédiatement les échéances de la condition suspensive de financement. Aucun délai universel ne peut être promis : la complétude du dossier, l’assurance, la garantie et les délais bancaires influencent le calendrier.
Faites préciser si l’accompagnement comprend la présentation aux banques, les relances, l’explication des propositions et le suivi du déblocage des fonds avec le notaire. Un accord de principe n’est pas une offre de prêt définitive. Le délai légal de réflexion applicable à l’offre doit également être respecté.
Si vous êtes déjà propriétaire, distinguez la renégociation auprès de votre banque du rachat par un autre établissement. L’économie éventuelle doit être calculée après les frais. Un regroupement de crédits peut réduire les mensualités, mais allonger la durée et augmenter le coût total. Pour une création ou une reprise d’entreprise, demandez un conseiller spécialisé en financement professionnel.
Pour votre premier rendez-vous, communiquez votre projet, votre apport disponible, vos revenus, vos crédits et votre échéance d’achat. Demandez en retour une estimation argumentée du budget, les honoraires écrits et les prochaines étapes : vous disposerez d’une base concrète pour comparer les courtiers rouennais.