Rachat de prêt immobilier à Rouen : alléger la mensualité sans négliger le coût total
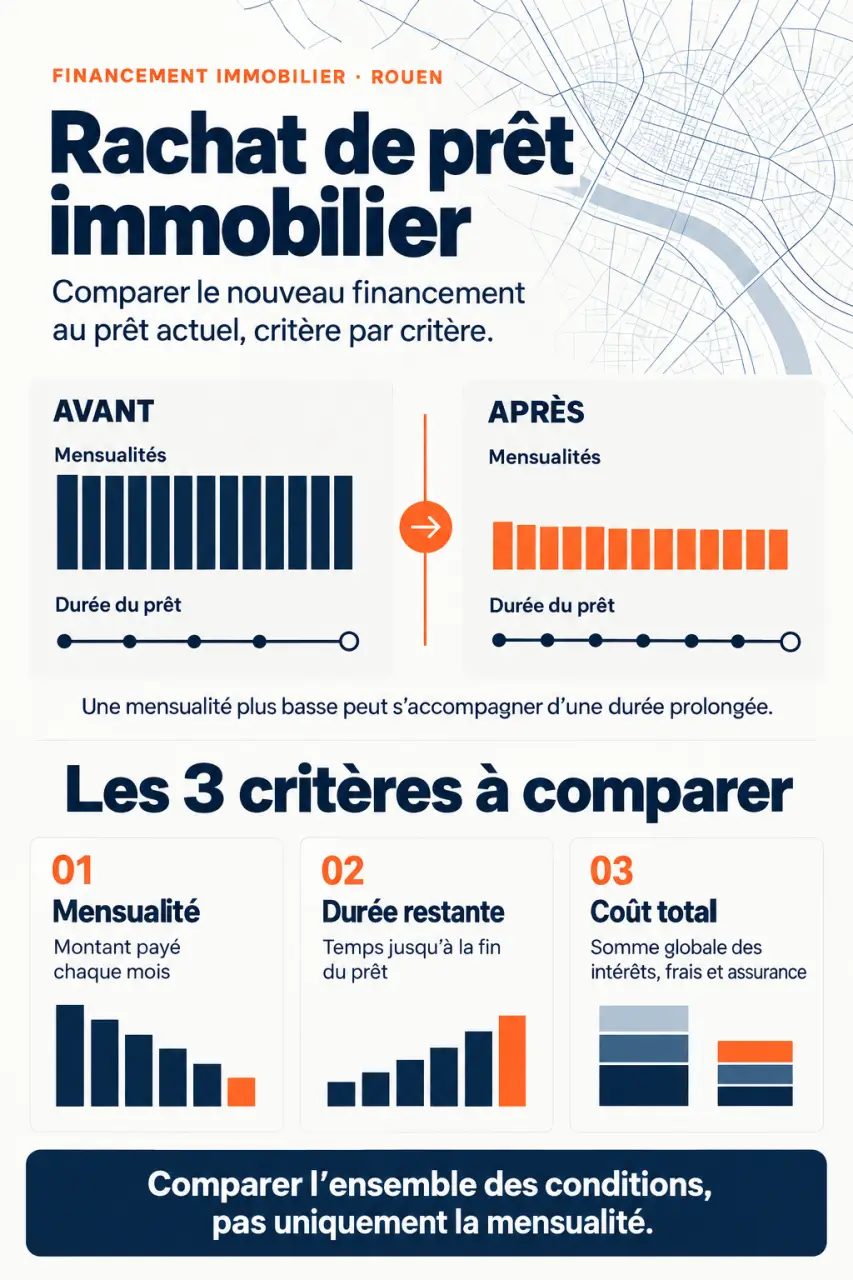
À Rouen, vous pouvez faire racheter votre prêt immobilier seul ou l’intégrer à un regroupement avec vos crédits à la consommation. Le bon montage dépend de votre objectif : obtenir de meilleures conditions ou retrouver une mensualité supportable. Avant de demander une simulation à une banque ou à un courtier local, comparez toujours trois éléments : la nouvelle échéance, la durée et le coût total restant à payer.
Prêt immobilier seul ou regroupement : choisir selon votre besoin
Le rachat d’un prêt immobilier consiste à faire rembourser votre crédit par un nouvel établissement, qui vous accorde un nouveau financement. Il peut concerner un seul emprunt. À distinguer de la renégociation : dans ce cas, votre banque actuelle modifie les conditions du prêt existant, sans intervention d’un autre prêteur.
Simuler le coût d’un rachat de prêt immobilier
Estimez le montant financé, les mensualités et le coût global d’un rachat ou regroupement de crédits à partir de vos données.
Résultats estimatifs
Calcul indicatif fondé sur des mensualités constantes. L’assurance est estimée comme un pourcentage annuel du montant financé, sans tenir compte de l’évolution du capital restant dû ni des modalités propres à chaque contrat.
Le regroupement de crédits répond plutôt à une accumulation d’échéances. Un nouveau prêt remplace plusieurs emprunts, avec une mensualité unique pour les financements repris. Vous pouvez ainsi réunir votre prêt immobilier, un crédit auto, un prêt travaux et des crédits renouvelables, sous réserve d’acceptation.
| Votre priorité | Solution à étudier | Point de vigilance |
|---|---|---|
| Améliorer les conditions du seul prêt immobilier | Renégociation ou rachat externe | Vérifier que les économies couvrent les frais |
| Réduire plusieurs échéances cumulées | Regroupement de crédits | Mesurer l’allongement de la durée |
| Apurer des dettes et stabiliser le budget | Regroupement incluant certaines dettes | Faire valider chaque dette par le prêteur |
Des découverts, arriérés ou impayés peuvent également être intégrés selon leur nature et les critères de l’établissement. Une trésorerie complémentaire pour un projet est parfois envisageable, mais elle augmente le montant emprunté. Demandez une comparaison avec et sans cette enveloppe : elle ne constitue pas une réserve gratuite.
Mesurer le gain mensuel sans masquer la facture finale
Une baisse de mensualité peut provenir d’un meilleur taux, mais aussi d’un remboursement étalé plus longtemps. Payer moins chaque mois ne signifie donc pas payer moins au total. Chez Aquifinance, la réduction annoncée peut atteindre 60 % ; ce maximum commercial n’est ni une prévision pour votre dossier ni une garantie d’économie.
Comparer les offres sur une base identique
Demandez le taux nominal, le TAEG, le montant de l’assurance et le total des sommes à rembourser. Le TAEG permet de comparer le coût du crédit en intégrant les frais obligatoires nécessaires à son obtention. Vérifiez aussi les indemnités de remboursement anticipé des anciens prêts, les frais de dossier, de courtage et de garantie, ainsi que les éventuels frais de mainlevée.
La comparaison doit porter sur les sommes restant à payer aujourd’hui, et non sur le coût initial de vos anciens crédits. Si des frais sont financés dans le nouveau prêt, ils génèrent eux aussi des intérêts. Demandez un décompte écrit distinguant capital repris, frais et trésorerie ajoutée.
Regarder au-delà du taux d’endettement
Le taux d’endettement rapporte les charges de remboursement aux revenus retenus par le prêteur. Sa diminution peut faciliter le budget, mais le reste à vivre compte tout autant : alimentation, énergie, transport, dépenses familiales et imprévus doivent rester finançables. Aucun pourcentage ne suffit à lui seul à valider une opération.
Ouvrez aussi une fenêtre sur votre budget futur : à quelle date chaque crédit actuel doit-il se terminer ? Un prêt auto proche de son terme libérera bientôt une échéance sans nouveau financement. Demandez une projection du budget à cette date, puis au départ à la retraite ou lors d’une baisse de revenus prévisible. Vous éviterez de transformer une tension passagère en engagement durable.
Éligibilité, montants et garanties : ce qui détermine la faisabilité
Les prêteurs examinent les revenus, leur stabilité, les charges, la tenue des comptes, l’âge en fin de prêt et le patrimoine. Salariés, fonctionnaires, indépendants et retraités peuvent solliciter une étude, sans acceptation automatique. Un CDD, des revenus irréguliers ou un précédent refus nécessitent une analyse individualisée.
Un propriétaire peut parfois apporter une garantie hypothécaire. Elle peut ouvrir l’accès à un financement plus long, mais engage le bien en cas de défaillance. Un locataire peut demander un regroupement de crédits à la consommation ; il ne s’agit alors pas du rachat de son propre prêt immobilier.
À titre de repères commerciaux, Aquifinance annonce les possibilités suivantes, soumises à étude :
- Avec garantie hypothécaire : un montant minimum de 22 000 € et une durée maximale de 35 ans, soit 420 mois.
- Pour un propriétaire sans garantie : de 5 000 € à 200 000 €, sur 15 ans maximum, soit 180 mois.
- Pour un locataire sans garantie : de 5 000 € à 150 000 €, sur 12 ans maximum, soit 144 mois.
L’acteur mentionne également des âges de fin de prêt pouvant atteindre 95 ans pour certains propriétaires avec garantie, 90 ans pour les propriétaires sans garantie et 85 ans pour les locataires. Ces limites ne constituent pas des droits à financement.
Ses critères annoncés comprennent au moins 2 crédits et un endettement après opération de 50 % maximum. Ils concernent ses solutions de regroupement : ils ne doivent pas être confondus avec une règle générale applicable au rachat d’un prêt immobilier seul. En présence d’impayés persistants ou d’un fichage bancaire, faites examiner les alternatives, notamment auprès de la Banque de France si la situation relève du surendettement.
À Rouen, comparer l’accompagnement autant que l’offre
Vous pouvez consulter votre banque pour une renégociation, un autre établissement pour un rachat, ou un courtier pour rechercher plusieurs solutions. Des acteurs comme Ymanci, Partners Finances, CAFPI et Aquifinance proposent un accompagnement à Rouen ou en Seine-Maritime. Vérifiez leur compétence sur le montage recherché : crédit immobilier seul et restructuration globale ne mobilisent pas toujours les mêmes partenaires.
Un courtier centralise les justificatifs et présente votre dossier aux organismes avec lesquels il travaille. Il ne consulte pas nécessairement tout le marché et ne peut garantir l’accord. Avant de signer un mandat, vérifiez son inscription à l’ORIAS, sa rémunération, les établissements sollicités et les conditions d’une éventuelle exclusivité.
La proximité est utile si vous souhaitez expliquer une situation complexe en rendez-vous. Ymanci et Aquifinance mentionnent notamment des possibilités de déplacement à domicile. Confirmez les modalités, les horaires et l’adresse avant votre déplacement. Le rachat n’impose pas systématiquement de changer de banque pour vos opérations courantes : ce point doit être clarifié dans la proposition.
Préparer une simulation exploitable, puis décider sans précipitation
Pour obtenir une étude pertinente, indiquez vos revenus, charges, capitaux restant dus, mensualités et durées restantes. Précisez votre objectif : mensualité maximale supportable, absence de trésorerie supplémentaire ou limitation de la durée. Une estimation fondée sur des informations incomplètes risque d’être revue après analyse.
- Pièce d’identité, justificatif de domicile et situation familiale.
- Justificatifs de revenus, avis d’imposition et documents professionnels adaptés.
- Relevés bancaires et justificatifs des charges régulières.
- Contrats de prêt, tableaux d’amortissement et décomptes des dettes.
- Pour un propriétaire, titre de propriété et éléments d’estimation du bien.
Demandez si l’étude est gratuite et sans engagement, quels frais pourraient suivre et comment vos documents confidentiels seront transmis. Une simulation n’est pas une offre de prêt. Un délai annoncé de 48 heures pour une analyse ou une proposition ne correspond pas au déblocage des fonds : pièces manquantes, garantie et formalités contractuelles influencent le calendrier.
Lorsqu’une offre relève du crédit immobilier, un délai de réflexion de 10 jours s’applique avant son acceptation. Continuez à payer vos échéances jusqu’à confirmation du remboursement des anciens crédits. Avant toute signature, exigez un comparatif écrit avant/après : mensualité avec assurance, durée, frais et montant total restant à rembourser. C’est la base d’une décision sereine, au-delà de la seule baisse affichée.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.