laminutebusiness.fr investissement : choisir entre ETF, fonds et actions sans négliger les risques
Vous cherchez les contenus de La Minute Business sur l’investissement ? Les pages consacrées aux investisseurs et à la Bourse indienne constituent deux points d’entrée : l’une explique qui finance les entreprises, l’autre compare les moyens d’accéder à un marché étranger. Pour transformer ces lectures en décisions, il faut d’abord distinguer votre objectif, le support choisi et le risque réellement accepté.
Repérer les contenus utiles selon votre besoin
La recherche « laminutebusiness.fr investissement » peut répondre à plusieurs attentes. Comprendre le rôle d’un investisseur n’exige pas les mêmes informations que choisir un ETF ou financer une startup. Commencez par la question que vous souhaitez résoudre, plutôt que par le placement qui attire le plus l’attention.
- Comprendre les acteurs : le contenu consacré à l’investisseur présente sa définition, ses profils et son rôle dans le financement des entreprises.
- Explorer un marché : l’article sur la Bourse indienne examine les ETF, les fonds actifs et les actions en direct, ainsi que leurs risques.
- Préparer un premier placement : confrontez ces explications à votre budget, à votre horizon et aux conditions du produit envisagé.
Un article pédagogique aide à poser les bonnes questions ; il ne garantit ni la qualité d’un placement ni sa pertinence pour votre situation. Avant toute souscription, vérifiez le document d’informations clés, les frais, les conditions de retrait et l’identité de l’intermédiaire. Une analyse de marché ne remplace pas ces contrôles.
Comprendre ce que fait réellement un investisseur
Engager du capital en échange d’un rendement incertain
Un investisseur est une personne physique ou une personne morale qui engage de l’argent dans un actif avec l’espoir d’en retirer un bénéfice futur. Ce bénéfice peut prendre la forme de dividendes, d’intérêts, de loyers ou d’une plus-value à la revente. Le retour sur investissement peut aussi être négatif : récupérer moins que la somme engagée reste possible.
L’épargne désigne l’argent mis de côté ; elle peut ensuite être conservée sur un support disponible ou investie. La spéculation cherche davantage à profiter des variations de prix, souvent à court terme. La frontière ne dépend toutefois pas uniquement de la durée : acheter une action sans comprendre son activité, simplement parce qu’elle monte, reste une démarche spéculative même si on la conserve longtemps.
Financer une entreprise, parfois aussi l’accompagner
Lorsqu’un investisseur souscrit des actions nouvelles ou des obligations émises par une entreprise, il contribue directement à son financement. Acheter une action déjà cotée à un autre détenteur ne verse pas directement d’argent à l’entreprise, mais participe au fonctionnement du marché. Un actionnaire possède une part du capital ; un détenteur d’obligations est un créancier. Tous deux sont des investisseurs.
Les cinq grandes familles comprennent les particuliers, les business angels, les fonds de capital-risque, les fonds d’investissement et les investisseurs institutionnels, comme les assureurs. Leurs périmètres peuvent se recouper. Les business angels apportent parfois leur expérience et leur réseau ; le capital-risque finance des entreprises à fort potentiel avec un risque élevé d’échec.
Une startup recherchant ces partenaires doit préparer un dossier : équipe, marché, modèle économique, besoins financiers et utilisation des fonds. Le statut d’investisseur qualifié, lui, relève de critères réglementaires précis selon le cadre applicable : il ne constitue pas un simple label de compétence accessible sur déclaration.
Comparer les supports sans confondre actif et mode de gestion
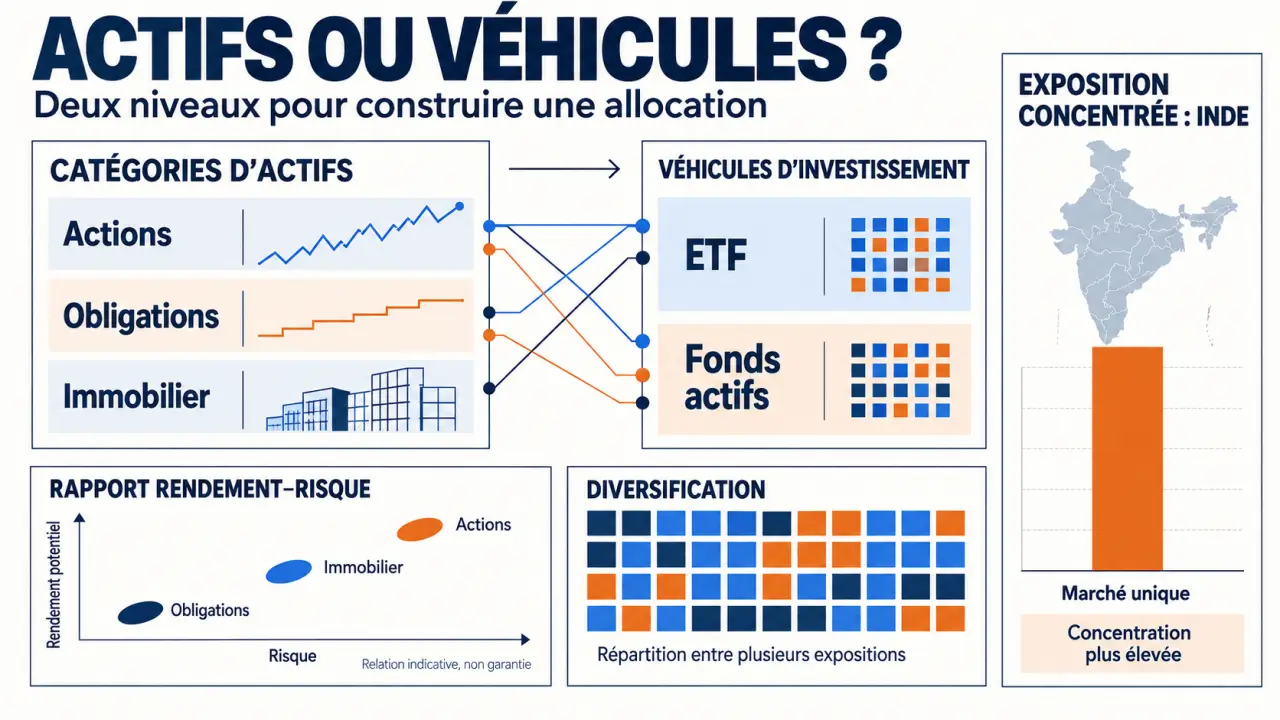
Les actions, les obligations, l’immobilier ou les matières premières sont des catégories d’actifs. Un ETF ou un fonds actif est un véhicule permettant d’y accéder. Un ETF investi en actions reste donc exposé aux risques des actions : son format ne protège pas automatiquement le capital.
| Solution | Intérêt principal | Point de vigilance |
|---|---|---|
| ETF ou tracker | Suivre un indice avec plusieurs titres | Concentration de l’indice, frais et écart de suivi |
| Fonds actif | Déléguer les choix à un gérant | Frais et absence de garantie de surperformance |
| Actions en direct | Choisir précisément les entreprises détenues | Analyse nécessaire et risque de concentration |
| Obligations | Rechercher des intérêts selon les conditions d’émission | Défaillance de l’émetteur et variation des taux |
| Immobilier locatif | Percevoir des loyers potentiels | Vacance, travaux et revente parfois longue |
| Capital de startups | Participer au développement d’une entreprise | Perte totale possible et liquidité limitée |
Les matières premières peuvent compléter certaines stratégies, mais leur exposition passe souvent par des instruments spécifiques dont le fonctionnement mérite d’être compris. Elles ne produisent pas, en elles-mêmes, les bénéfices d’une entreprise ou les loyers d’un logement.
Comparez le coût total, pas seulement les frais affichés. Aux frais de gestion peuvent s’ajouter courtage, écart entre prix d’achat et de vente, change ou droits de garde. Un ETF capitalisant réinvestit les revenus ; un ETF distribuant les verse. Ce choix doit correspondre à votre besoin de revenu, sans présumer d’un avantage fiscal universel.
Investir en Inde : une croissance attractive ne suffit pas
L’intérêt pour l’Inde repose notamment sur une croissance du PIB autour de 6 à 7 % par an et une population dont la moitié a moins de 30 ans. Ces repères expliquent l’attention portée à la consommation et au développement des entreprises. Ils ne prédisent cependant pas la performance boursière : le prix payé compte autant que les perspectives.
Le Nifty 50 et le MSCI India permettent de suivre des ensembles d’actions indiennes, avec des compositions différentes. Un ETF lié à l’un de ces indices offre une exposition collective, pas une diversification mondiale. Le ratio cours/bénéfices du Nifty 50 est souvent supérieur à 20 : cette valorisation traduit des attentes qu’il faut confronter aux bénéfices futurs, sans en faire un signal automatique d’achat ou de vente.
Trois voies d’accès se distinguent :
- Les ETF : des frais souvent inférieurs à 0,70 % par an, à vérifier pour chaque produit.
- Les fonds actifs : une sélection déléguée, avec des frais souvent compris entre 1,5 % et 2,5 % par an.
- Les actions en direct : davantage de contrôle, mais des contraintes d’accès et un travail d’analyse plus importants.
À ces différences s’ajoutent les risques de gouvernance, de réglementation, de concentration sectorielle et de change. Un placement coté en euros peut rester exposé à la roupie : la devise de cotation n’efface pas le risque monétaire. Une bonne performance locale peut ainsi être réduite par l’évolution du change.
Préparer un premier investissement qui reste tenable
Il est possible de commencer avec quelques dizaines d’euros par mois, selon les minimums et les frais de l’intermédiaire. Le premier enjeu n’est pas d’investir beaucoup, mais de ne pas immobiliser une somme nécessaire aux dépenses courantes. Constituez d’abord une réserve disponible et distinguez les projets proches des objectifs lointains.
Pensez votre portefeuille comme une corde composée de plusieurs torons : multiplier les brins ne renforce pas l’ensemble s’ils présentent tous la même faiblesse. Détenir plusieurs fonds concentrés sur les mêmes grandes entreprises peut donner une illusion de diversification. Examinez leurs principales positions, leurs pays et leurs secteurs pour repérer les expositions qui se superposent.
- Définissez l’objectif, la date probable du besoin et la perte que vous pourriez supporter.
- Choisissez l’enveloppe adaptée : PEA, compte-titres ou assurance-vie, selon l’éligibilité des supports, les frais et la fiscalité applicable.
- Lisez les documents du produit et vérifiez sa liquidité, c’est-à-dire les possibilités de revente.
- Fixez une méthode de versement et de réexamen, plutôt que de réagir à chaque mouvement du marché.
Enfin, raisonnez en rendement net de frais et de fiscalité, puis en pouvoir d’achat après inflation. Des versements réguliers peuvent aider à maintenir une discipline, mais ne garantissent aucun gain. Le bon point de départ reste un placement compréhensible, compatible avec votre horizon et suffisamment mesuré pour être conservé même lorsque le marché baisse.