Prêt immobilier après un cancer : les 5 ans du droit à l'oubli et les seuils qui changent tout
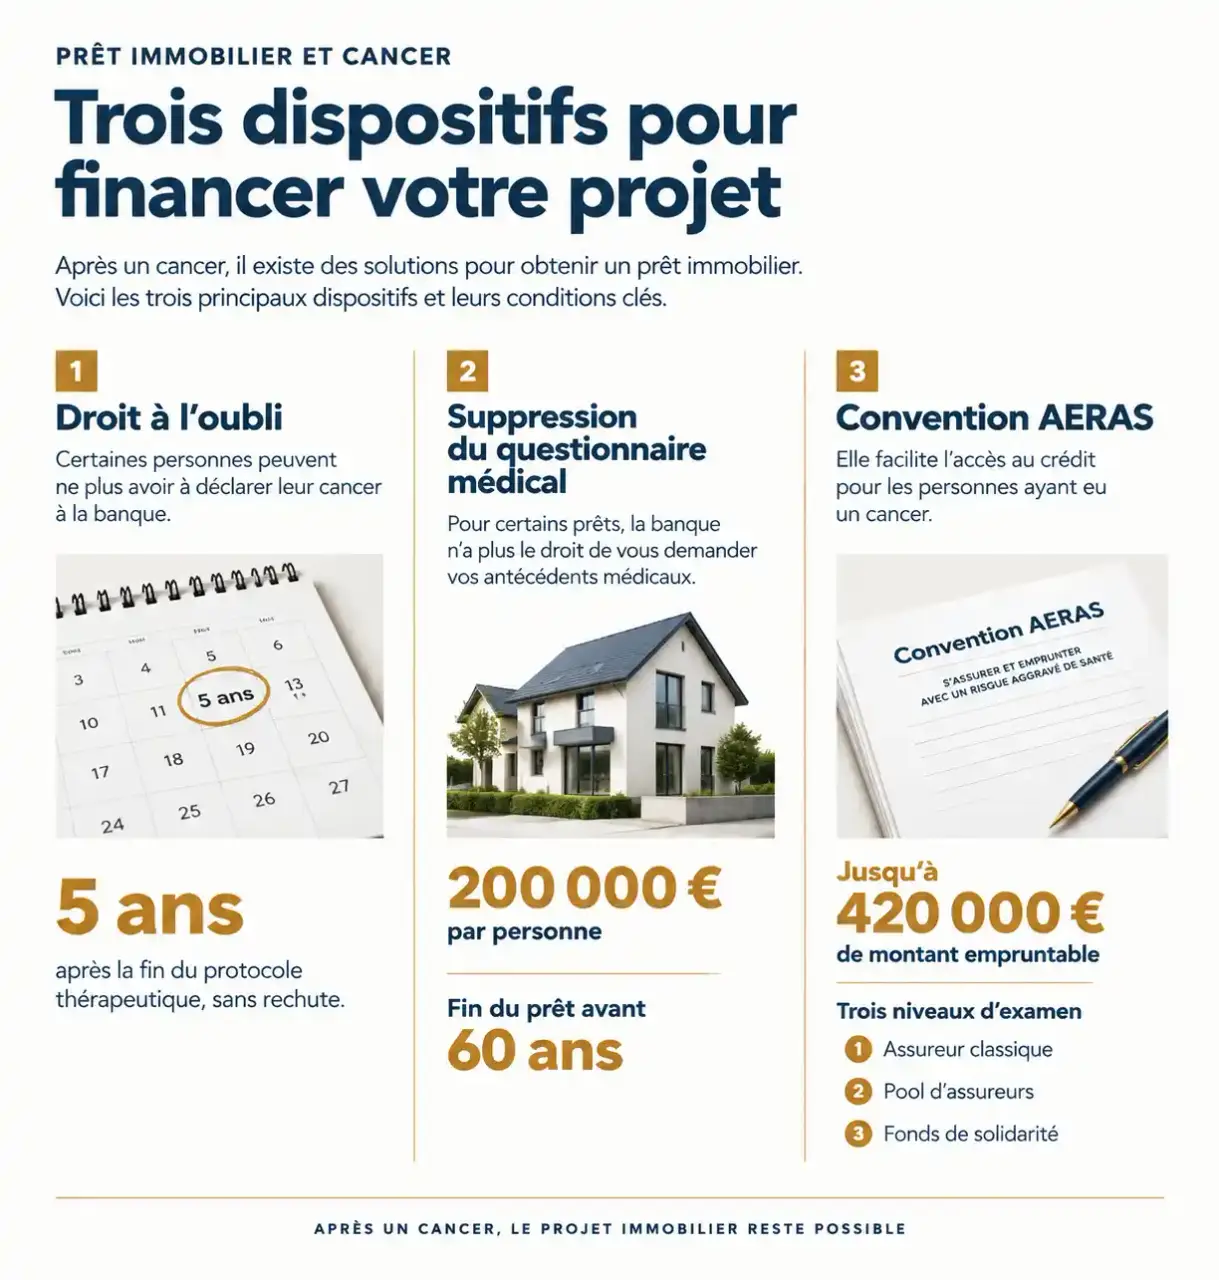
Oui, un cancer, en cours ou passé, n'interdit pas d'acheter un logement à crédit. Le vrai sujet n'est pas la banque, mais l'assurance emprunteur, que le prêteur exige presque toujours. Selon votre situation (traitement en cours, rémission récente, ancien cancer), trois dispositifs peuvent jouer : le droit à l'oubli, la suppression du questionnaire médical et la convention AERAS.
Cancer en cours, rémission ou ancien cancer : trois situations, trois logiques
Pourquoi l'assurance est au centre du dossier
La banque finance le bien, mais elle veut être certaine d'être remboursée si l'emprunteur décède ou ne peut plus travailler. L'assurance emprunteur couvre en général le décès, la perte totale et irréversible d'autonomie (PTIA), et selon les contrats l'invalidité et l'incapacité temporaire de travail. Un antécédent de cancer peut faire classer l'emprunteur en risque aggravé de santé : l'assureur peut alors appliquer une surprime, une exclusion de garantie, ajourner la demande ou la refuser.
Trois profils à distinguer
Pendant les traitements, l'accord est plus difficile à obtenir et l'assureur est souvent réticent, ce qui n'exclut pas un examen approfondi de votre dossier. En rémission récente, le risque de rechute reste pris en compte et la grille de référence AERAS devient souvent centrale. Pour un ancien cancer, le droit à l'oubli peut effacer l'obligation de déclarer la maladie. Avant toute démarche, repérez donc votre profil : c'est lui qui détermine le chemin le plus court.
Le droit à l'oubli : ne plus avoir à déclarer son cancer
Les conditions à vérifier
Le droit à l'oubli permet de ne pas mentionner un ancien cancer dans le questionnaire de santé lorsque le protocole thérapeutique est achevé depuis au moins 5 ans, sans rechute. Ce délai était auparavant de 10 ans. Le dispositif existe depuis 2016. Point d'attention : la date à retenir est celle de la fin du protocole, pas celle du diagnostic. Un traitement de fond prolongé, comme une hormonothérapie, mérite d'être clarifié auprès de votre médecin et de l'assureur, car il ne se range pas forcément comme une simple surveillance.
Ce que cela change concrètement
Si vous remplissez les conditions, vous n'avez pas à déclarer ce cancer, et il ne peut pas justifier une surprime ou une exclusion. Le contrat doit en outre arriver à échéance avant le 71e anniversaire de l'assuré. Si la maladie ne rentre pas dans le droit à l'oubli, d'autres dispositifs prennent le relais.
Questionnaire médical supprimé : à quelles conditions ?
Depuis la loi Lemoine du 28 février 2022, le questionnaire médical est supprimé pour certains prêts immobiliers et professionnels. Deux limites cumulées s'appliquent : la part assurée ne doit pas dépasser 200 000 euros par personne, et le remboursement doit se terminer avant le 60e anniversaire de l'emprunteur. Pour un couple, cancer.fr indique un total de 400 000 euros cumulés.
Si le projet dépasse l'un de ces seuils, le questionnaire revient. Un couple qui emprunte 350 000 euros, avec une répartition de la quotité à 50 % chacun, reste en dessous de 200 000 euros par tête. À l'inverse, une quotité de 100 % sur un seul emprunteur dépasse le plafond. Répartir intelligemment la quotité entre co-emprunteurs peut donc vous éviter le questionnaire. À titre de repère, les nouveaux contrats étaient concernés par le changement d'assurance dès le 1er juin 2022 et l'ensemble des prêts à partir du 1er septembre 2022.
La convention AERAS : un examen en trois niveaux
Comment le dossier est examiné
La convention AERAS (s'Assurer et Emprunter avec un Risque Aggravé de Santé) s'applique quand un risque aggravé empêche l'assurance aux conditions standard. L'examen est automatique et se déroule en trois niveaux : l'assureur étudie d'abord la demande, puis, en cas de refus ou de conditions inacceptables, un second examen est mené, et un troisième niveau est possible au sein d'un pool d'assureurs. Le délai maximal d'instruction mentionné est de 5 semaines. Le plafond de 420 000 euros de montant assuré s'applique à la grille de référence et au troisième niveau.
La grille de référence
Pour certaines situations répertoriées, la grille de référence AERAS permet d'obtenir une assurance sans surprime, avec une surprime plafonnée ou avec des garanties proches du standard. Elle est révisée régulièrement : Meilleurtaux mentionne une mise à jour de septembre 2023. Vérifiez donc toujours la version en vigueur avant de vous appuyer sur un cas.
Un dossier médical qui se lit comme une trajectoire
Un assureur n'examine pas votre histoire comme un récit, il y cherche des signaux : date de fin des traitements, stabilité des examens de contrôle, absence de rechute, cohérence entre les comptes rendus. Un dossier où ces éléments sont datés, ordonnés et signés par votre oncologue envoie un message de risque maîtrisé, alors qu'un dossier lacunaire fait supposer le pire. Demandez à votre médecin un courrier de synthèse qui précise le protocole suivi, sa date de fin et le suivi en cours : ce document peut peser autant que le résultat d'un examen.
Surprime, exclusion, refus : comment réagir
Lire la proposition de l'assureur
Une surprime augmente le coût de l'assurance, une exclusion retire une garantie pour une cause précise, et l'ajournement reporte la décision. Comparez surtout ce qui est réellement exclu : une exclusion de l'invalidité liée au cancer n'a pas le même poids qu'un refus du décès. Une garantie invalidité spécifique (GIS) existe pour certains profils qui ne peuvent accéder à la couverture invalidité classique.
Si l'assurance est refusée
Le projet n'est pas forcément perdu. Vous pouvez proposer à la banque des garanties alternatives : caution, hypothèque, nantissement d'un contrat ou d'un portefeuille, caution personnelle d'un proche, ou délégation d'un contrat de prévoyance individuelle. La commission de médiation AERAS peut également être saisie pour un réexamen, et le service AIDEA accompagne les personnes concernées dans leurs démarches.
Préparer son dossier avant de signer
L'ordre des étapes compte. Demandez un devis d'assurance avant de signer un compromis, car il vous renseigne sur la faisabilité et le coût, et il reste valable 4 mois d'après les informations mentionnées. Voici une liste de contrôle simple :
- Noter la date de fin du protocole thérapeutique et confirmer l'absence de rechute.
- Calculer votre âge à la fin du prêt (avant 60 ans pour la suppression du questionnaire, avant 71 ans pour le droit à l'oubli).
- Chiffrer la part assurée par personne et ajuster la quotité entre co-emprunteurs.
- Réunir un courrier de synthèse de votre médecin et vos derniers comptes rendus.
- Comparer assurance de groupe de la banque et délégation individuelle.
- Prévoir une garantie alternative en cas de refus.
| Dispositif | Condition clé | Effet |
|---|---|---|
| Droit à l'oubli | Protocole terminé depuis 5 ans, sans rechute | Cancer non déclaré |
| Loi Lemoine | 200 000 euros par personne, fin du prêt avant 60 ans | Pas de questionnaire médical |
| Convention AERAS | Risque aggravé de santé, plafond de 420 000 euros | Examen en trois niveaux, grille de référence |
Ces seuils évoluent : vérifiez les valeurs en vigueur auprès de la banque, d'un courtier ou d'un service spécialisé, car votre situation médicale individuelle reste décisive.