Conseiller en investissement immobilier : exigez une stratégie, pas seulement un bien
Un conseiller en investissement immobilier aide à choisir un placement cohérent avec votre budget, vos objectifs et les risques que vous pouvez supporter. Son rôle ne devrait pas se limiter à proposer un appartement : il doit éclairer la rentabilité, le financement, la fiscalité et les conditions de revente. L’intérêt de son accompagnement se mesure donc à la qualité de ses analyses, mais aussi à sa capacité à déconseiller une opération.
Un accompagnement qui commence avant la recherche du bien
Le conseiller analyse votre situation patrimoniale pour transformer une envie d’investir en critères de décision. Préparer la retraite, percevoir des revenus immédiats, diversifier son épargne ou transmettre à ses enfants ne conduit pas nécessairement au même investissement. L’horizon de détention, les crédits existants et votre disponibilité pour gérer une location comptent autant que le budget d’achat.
Un premier entretien sérieux porte sur vos revenus, vos charges, votre apport personnel et votre épargne de précaution. Il doit aussi préciser l’effort mensuel acceptable si les loyers ne couvrent pas toutes les dépenses. La capacité à obtenir un prêt ne suffit pas à démontrer qu’un investissement est supportable.
Votre stratégie peut servir d’ancre face aux annonces séduisantes. Fixez par écrit vos critères non négociables : réserve de trésorerie à conserver, effort d’épargne maximal, temps de gestion disponible et horizon de sortie. Lorsqu’un bien semble exceptionnel, revenez à cette fiche plutôt que de déplacer vos limites pour le faire entrer dans votre budget. Le conseiller apporte alors une discipline de décision, pas seulement des opportunités.
Son intervention est particulièrement utile à un débutant, à un investisseur éloigné du marché ciblé ou à un propriétaire dont le patrimoine devient complexe. Pour un acheteur expérimenté, une mission ponctuelle d’analyse peut suffire, sans déléguer toute l’opération.
Comparer les solutions sans laisser la fiscalité décider seule
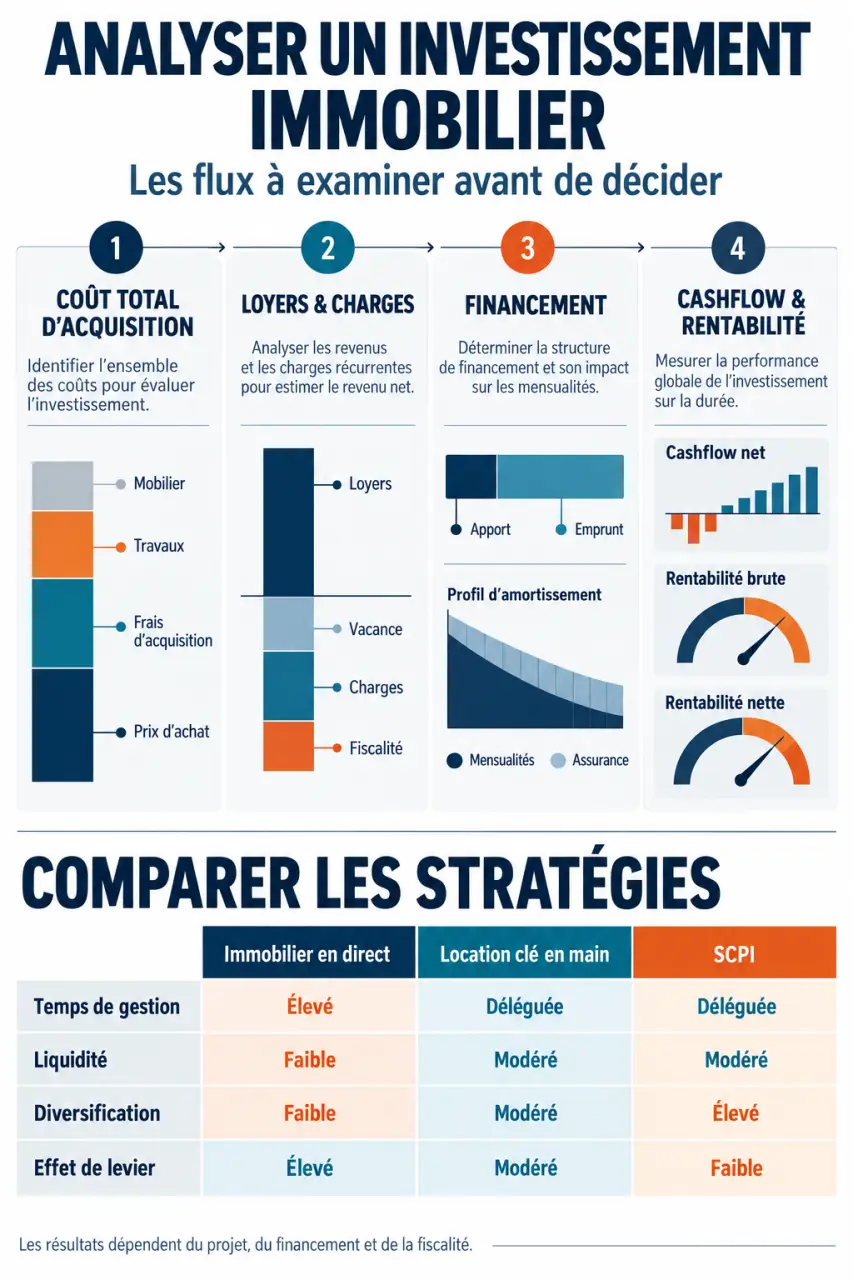
Le professionnel doit présenter des alternatives crédibles et expliquer pourquoi il en écarte certaines. Un appartement détenu directement, une prestation clé en main et des parts de SCPI ne répondent pas aux mêmes besoins de contrôle, de délégation et de liquidité.
| Solution | Intérêt principal | Point à examiner |
|---|---|---|
| Immobilier en direct | Choix du bien et maîtrise des décisions | Gestion, travaux et concentration du risque |
| Locatif clé en main | Délégation de la recherche et de certaines démarches | Coût global et responsabilités de chaque intervenant |
| SCPI | Gestion déléguée et mutualisation entre plusieurs actifs | Frais, revenus variables et revente non immédiate |
Neuf ou ancien : comparer le coût total
Les frais d’acquisition, couramment appelés frais de notaire, représentent généralement 2 à 3 % dans le neuf, contre 7 à 8 % dans l’ancien. Cet avantage ne compense pas automatiquement un prix supérieur : une surcote du neuf peut atteindre 20 %, selon les biens et marchés comparés. Dans l’ancien, le conseiller doit examiner les diagnostics, la performance énergétique, les travaux privatifs et ceux de la copropriété. Dans le neuf, il analyse notamment l’emplacement, le calendrier de livraison et la concurrence locative.
Location vide ou meublée : partir de la demande locale
Le meublé peut convenir à certains étudiants ou salariés mobiles, mais implique équipement, entretien et renouvellement du mobilier. La location vide répond à d’autres usages, souvent plus durables ; le bail d’habitation classique est généralement de trois ans lorsque le bailleur est une personne physique. Le choix doit partir des locataires réellement présents sur le secteur, puis intégrer les règles juridiques et fiscales, et non l’inverse.
Exiger une analyse financière qui résiste aux imprévus
Une sélection sérieuse croise prix de vente comparables, loyers observables, demande locative, état technique et possibilités de revente. Le conseiller peut accompagner la négociation et coordonner des devis, mais une estimation sommaire ne remplace pas l’examen d’un professionnel du bâtiment lorsque les travaux sont importants.
La rentabilité brute n’est qu’un premier indicateur : elle rapporte les loyers annuels au coût retenu pour l’investissement. Pour comparer correctement deux projets, demandez un calcul intégrant prix, frais d’acquisition, honoraires, travaux et mobilier éventuel. Le rendement net retranche ensuite les dépenses supportées par le propriétaire, notamment les charges non récupérables, la taxe foncière, les assurances et la gestion.
Le cashflow correspond à la trésorerie restante après encaissements et décaissements, dont les mensualités du crédit. Demandez une présentation avant et après fiscalité. Un rendement attractif peut coexister avec un effort d’épargne mensuel élevé.
- Un scénario central doit retenir un loyer justifié, sans occupation permanente supposée.
- Un scénario dégradé doit tester une vacance prolongée, des impayés ou des travaux imprévus.
- Une hypothèse de sortie doit intégrer les frais de vente et l’éventualité d’une moins-value.
Pour le financement, l’accompagnement porte sur l’apport, la durée, l’assurance emprunteur et les garanties. Le prêt amortissable, le prêt in fine et le financement d’achat-revente répondent à des situations différentes. Toute proposition doit expliquer les risques et le coût total ; l’accord final appartient à la banque.
Relier fiscalité, détention et transmission
En location vide, les loyers relèvent généralement des revenus fonciers, avec un choix entre micro-foncier et régime réel sous conditions. En location meublée, ils relèvent des bénéfices industriels et commerciaux, ou BIC, avec les régimes micro-BIC ou réel. Les qualifications LMNP et LMP dépendent de critères légaux, pas d’un simple choix commercial.
Le conseiller doit comparer les conséquences sur la durée : imposition annuelle, charges déductibles, éventuel déficit foncier, traitement des travaux et fiscalité de la revente. Une économie d’impôt ne rend pas rentable un bien trop cher ou difficile à louer. Les règles évoluant, exigez des hypothèses datées et faites valider les points techniques par un expert-comptable ou un professionnel du droit compétent.
Le mode de détention mérite aussi réflexion. Acheter seul, à plusieurs ou via une SCI n’entraîne pas les mêmes contraintes de gestion et de fiscalité. La SCI n’est pas une solution universelle. Pour préparer une transmission, le conseiller peut coordonner une réflexion sur la donation, le démembrement ou la nue-propriété avec le notaire. L’exposition éventuelle à l’IFI doit également être examinée selon la composition du patrimoine.
Choisir un professionnel transparent sur ses droits et sa rémunération
L’appellation « conseiller en investissement immobilier » ne constitue pas, à elle seule, une habilitation générale. Les exigences dépendent des actes réalisés : transaction immobilière, intermédiation en crédit ou conseil portant sur des placements financiers. Vérifiez les autorisations correspondant à la mission, ainsi que l’assurance de responsabilité civile professionnelle.
Un agent immobilier intervient dans la transaction ; un courtier recherche un financement ; un conseiller en gestion de patrimoine adopte une approche plus globale. Le statut de conseiller en investissements financiers, ou CIF, concerne des activités financières précises et ne remplace pas la carte professionnelle requise pour certaines activités immobilières. Un professionnel peut cumuler plusieurs compétences, à condition de disposer des habilitations nécessaires.
Avant de signer, demandez des réponses écrites sur ces points :
- Les livrables prévus : audit, sélection, simulations, coordination et suivi après acquisition.
- Les honoraires, commissions de partenaires et conditions de paiement.
- L’étendue du catalogue : marché ouvert ou programmes de promoteurs partenaires uniquement.
- Les prestations exclues et les conditions de résiliation.
Il n’existe pas de tarif unique : comparez le coût complet de missions équivalentes. Une rémunération par commission n’invalide pas automatiquement le conseil, mais elle crée un intérêt commercial à comprendre. Retenez surtout un professionnel capable de documenter ses hypothèses, d’exposer les limites du projet et de vous laisser le temps de décider. Aucun accompagnement ne garantit les loyers, la plus-value ou l’absence de perte.