Investir à Marrakech : viser 6 à 8 % suppose de maîtriser les frais et la gestion
Investir à Marrakech peut répondre à plusieurs objectifs : acheter une résidence secondaire, générer des revenus locatifs ou diversifier un patrimoine hors de France. La ville attire une clientèle internationale et propose une offre immobilière variée. La réussite du projet dépend toutefois du quartier, du type de location, des coûts récurrents et de la sécurité juridique de l’achat.
Ce qui rend le marché immobilier de Marrakech attractif
Marrakech bénéficie d’une clientèle touristique internationale, de séjours courts réguliers et d’une demande résidentielle portée par les expatriés, les actifs locaux et les visiteurs de longue durée. Cette diversité permet d’envisager une location saisonnière, une location meublée à l’année ou une occupation personnelle partielle. Le marché propose des biens très différents, du studio urbain à la villa sur golf.
Simulateur de rentabilité locative
Investissement
Financement
Revenus
Charges annuelles (€)
Résultats
Les écarts de prix varient selon l’emplacement, l’état du bien, les prestations et le statut juridique. Des prix de 12 000 à 15 000 MAD/m² sont annoncés en centre-ville, contre 7 000 à 9 500 MAD/m² dans certaines zones périphériques. Dans les emplacements premium, ils peuvent atteindre 20 000 à 35 000 MAD/m². Ces repères doivent être vérifiés au cas par cas : un appartement rénové avec ascenseur, parking et sécurité ne se compare pas à un logement ancien sans services.
Un rendement potentiel à calculer net
La rentabilité locative souvent annoncée se situe entre 6 % et 8 % selon BARNES. Certains biens très touristiques peuvent afficher un rendement brut supérieur à 10 %. Ces pourcentages servent de point de départ, pas de garantie. Le rendement brut correspond aux loyers annuels rapportés au prix d’achat. Il exclut les frais d’acquisition, la vacance, l’ameublement, la conciergerie, les charges de copropriété, l’entretien et la fiscalité.
Pour obtenir une estimation plus réaliste, divisez le revenu annuel effectivement encaissé après dépenses par le coût global du projet : prix du bien, frais, travaux, mobilier et financement éventuel. Un logement proposé à un prix attractif peut devenir moins performant s’il nécessite une rénovation importante ou reste vacant hors saison.
Choisir un quartier selon son objectif, pas selon une adresse connue
Chaque secteur de Marrakech attire une clientèle et répond à des usages différents. Le meilleur emplacement n’est pas forcément le plus prestigieux. C’est celui qui correspond à votre budget, à votre horizon de détention et à votre modèle locatif.
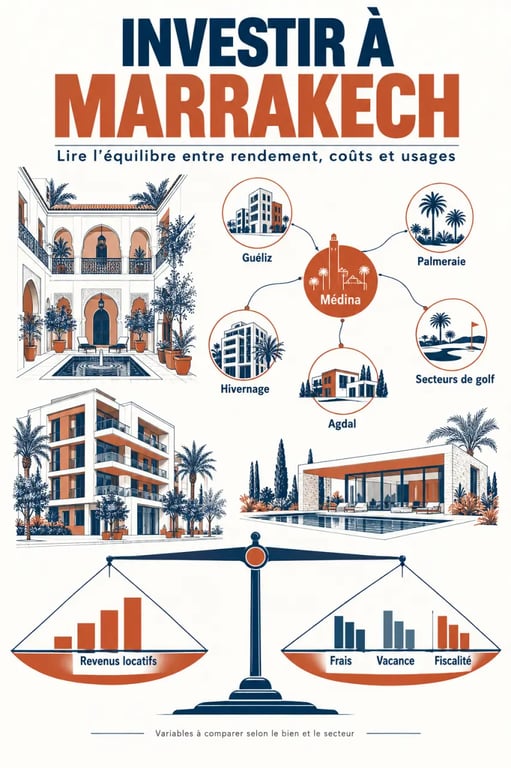
| Quartier ou secteur | Biens adaptés | Stratégie cohérente |
|---|---|---|
| Médina | Riads, maisons traditionnelles | Location touristique, maison d’hôtes sous réserve des autorisations |
| Guéliz | Appartements, résidences récentes | Location longue durée, meublé pour actifs et expatriés |
| Hivernage | Appartements haut standing, résidences avec services | Clientèle internationale et location premium |
| Palmeraie, golfs, Agdal | Villas, résidences sécurisées | Résidence secondaire, patrimoine et location haut de gamme |
Médina : le charme du riad, avec une vigilance renforcée
Un riad en Médina séduit par son architecture, son patio et son potentiel d’expérience touristique. Il exige toutefois une vérification approfondie de l’accès, de l’état structurel, des travaux réalisés, des réseaux, des autorisations et de l’usage envisagé. Une exploitation en location touristique doit être préparée : les obligations de déclaration ou d’autorisation, ainsi que l’affichage d’un numéro d’enregistrement sur les annonces, doivent être confirmés avant toute mise en location.
Guéliz, Hivernage et résidences golfiques : des logiques distinctes
Guéliz convient davantage à l’investisseur qui recherche une demande urbaine régulière et une revente potentiellement plus lisible pour un appartement. Hivernage vise une clientèle sensible aux hôtels, aux restaurants et aux prestations haut de gamme. La Palmeraie et les golfs répondent plutôt à une logique de confort, de sécurité, d’espace et de séjour prolongé.
Les terrains de villas isolées peuvent atteindre 5 000 à 10 000 m². Une telle surface implique aussi des budgets d’entretien, de jardinage, de piscine et de gardiennage à intégrer dès le départ.
Courte durée ou location annuelle : l’arbitrage qui change le projet
La location courte durée peut générer des recettes élevées pendant les périodes les plus demandées. Elle nécessite une commercialisation continue, un accueil soigné, du linge, des consommables, des interventions rapides et une gestion rigoureuse des réservations. La location longue durée offre généralement des revenus plus prévisibles et réduit la rotation, avec un plafond de loyer souvent moins élevé.
Un logement exploité à distance ne doit pas dépendre d’un voisin disponible ou d’un artisan appelé au dernier moment. Il faut prévoir une organisation autonome : inventaire détaillé, double des clés sécurisé, calendrier d’entretien de la climatisation et de la piscine, procédure en cas de fuite, plafond de dépenses autorisé pour le gestionnaire et compte rendu après chaque séjour. Cette organisation protège les avis voyageurs, le bien et votre disponibilité.
Construire une simulation prudente
Avant d’acheter, établissez trois scénarios : prudent, réaliste et optimiste. Pour chacun, indiquez le nombre de nuits ou de mois loués, le loyer ou le prix moyen par nuit, les frais de plateforme, la commission de conciergerie, les charges, l’assurance, l’entretien, les impôts et la mensualité de crédit. Retenez le scénario prudent pour vérifier que l’investissement reste supportable si le taux d’occupation baisse.
- Prévoir les périodes de vacance, pas seulement les pics touristiques ;
- Budgéter l’ameublement et le renouvellement des équipements ;
- Comparer les devis de gestion locative sur des prestations identiques ;
- Mesurer le coût de l’usage personnel : une semaine occupée par le propriétaire est une semaine non louée.
Préparer le budget, le financement et la fiscalité
Les frais d’acquisition sont généralement estimés entre 6 % et 7 % du prix du bien. Ils peuvent inclure les frais d’enregistrement, les honoraires de notaire et, selon le mandat, les frais d’agence. À titre indicatif, une taxe d’enregistrement de 4 %, des frais de notaire autour de 1,5 % et des frais d’agence compris entre 2,5 % et 3 % sont annoncés dans certaines situations. Demandez un chiffrage détaillé avant de signer.
Un non-résident peut solliciter un financement auprès d’une banque marocaine selon son profil, son apport, ses revenus et la nature du bien. Les quotités de financement observées en pratique sont comprises entre 50 % et 80 %, avec des durées pouvant aller jusqu’à 25 ans. Un crédit en dirhams face à des revenus en euros ajoute un risque de change à la simulation. Un rendement satisfaisant en monnaie locale n’offre pas nécessairement le même résultat une fois converti.
Rapatriement et imposition : faire valider son cas personnel
Le régime des dirhams convertibles et la garantie de retransfert peuvent permettre, sous conditions, de rapatrier les revenus, le capital investi et le produit d’une revente. La traçabilité des fonds transférés depuis l’étranger reste essentielle. Conservez les justificatifs bancaires dès l’apport initial et évitez les circuits de paiement informels.
Les revenus locatifs, la plus-value et l’imposition dans le pays de résidence fiscale doivent être étudiés avec un notaire et un fiscaliste connaissant les conventions applicables. Un abattement de 40 % sur les revenus fonciers avant application du barème de l’IR est évoqué dans certains cas, mais son application dépend de la situation et des règles en vigueur. Ne fondez pas votre investissement sur un avantage fiscal non vérifié.
Sécuriser l’achat avant le compromis
La phase décisive intervient avant la signature du compromis. Le notaire doit vérifier le titre foncier, l’identité du vendeur, les éventuelles charges ou inscriptions, le statut de copropriété et la conformité urbanistique. Pour un terrain ou un bien situé hors périmètre urbain, la Vocation Non Agricole peut être indispensable selon le projet. Un terrain attractif, mais juridiquement inadapté à la construction envisagée, peut immobiliser votre capital pendant des années.
- Définir un cahier des charges : usage, rendement, durée de détention et budget total.
- Visiter plusieurs biens et comparer leur liquidité potentielle à la revente.
- Faire auditer les documents avant toute promesse engageante.
- Prévoir dans le compromis les diligences nécessaires ; un délai de 30 à 60 jours peut être prévu.
- Signer l’acte authentique chez le notaire, puis procéder à l’enregistrement et à l’immatriculation à la Conservation foncière.
Dans un dossier standard, le délai entre promesse et acte est souvent présenté entre 6 et 8 semaines. Les travaux de régularisation, le financement ou les vérifications juridiques peuvent toutefois l’allonger. Une agence locale peut aider à sélectionner les biens et à négocier, mais elle ne remplace ni le notaire pour la sécurité de l’acte, ni le fiscaliste pour votre situation personnelle. Investir à Marrakech devient plus lisible lorsque chaque professionnel intervient sur son périmètre.