Business plan auto-entrepreneur : méthode et exemple chiffré
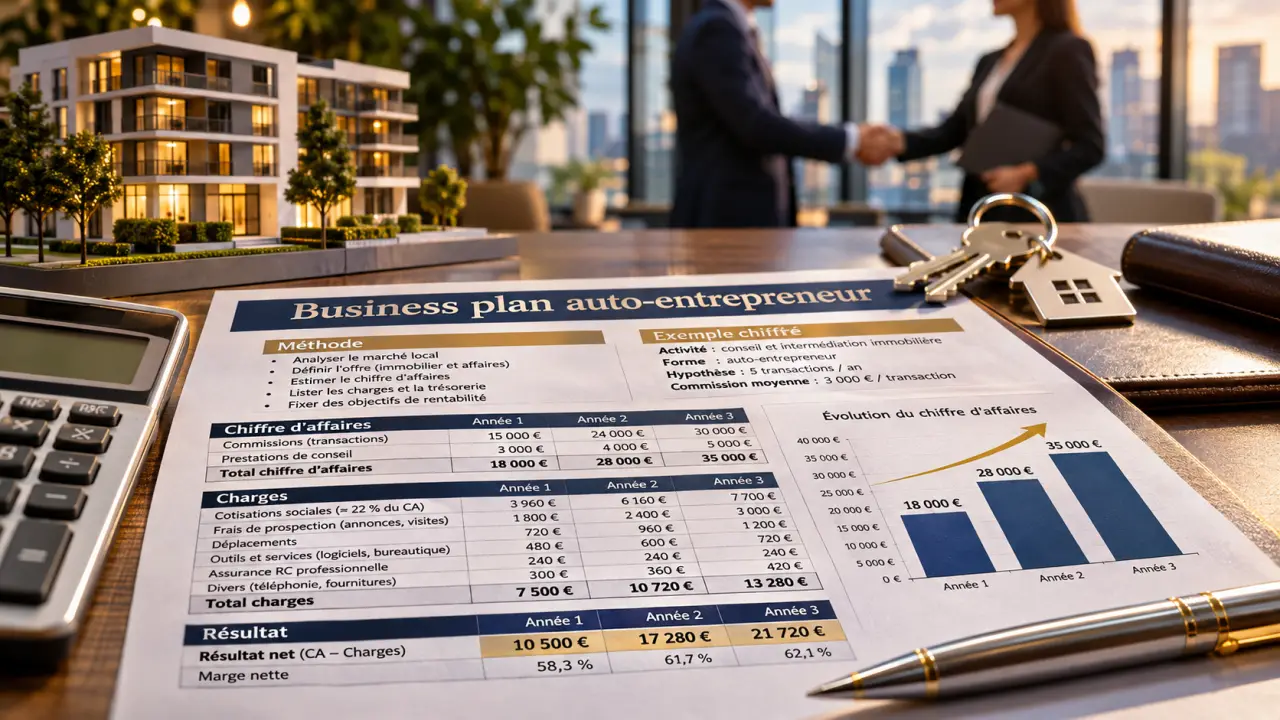
Le business plan d’un auto-entrepreneur n’est généralement pas obligatoire. Il reste très utile pour savoir si votre activité peut couvrir ses dépenses et vous procurer le revenu souhaité. Une banque peut aussi vous le demander si vous sollicitez un financement.
Pour le construire, décrivez votre offre et vos clients, estimez vos ventes, puis confrontez vos encaissements à toutes vos dépenses. Un document simple et un tableau mensuel suffisent pour démarrer si votre projet ne nécessite pas d’investissement important.
À quoi sert un business plan en micro-entreprise ?
Votre business plan rassemble les hypothèses qui rendent votre projet crédible : qui achète, à quel prix, comment vous trouvez vos clients et combien il vous reste après les dépenses. Il vous aide à repérer un prix trop bas, un nombre de ventes irréaliste ou un manque de trésorerie avant le lancement.
Il ne faut pas le confondre avec le business model. Celui-ci explique comment l’activité génère du chiffre d’affaires : par exemple, vendre des prestations à la journée ou des produits à l’unité. Le business plan reprend cette logique et la complète avec le marché, la stratégie et les prévisions financières.
Adaptez le document à son destinataire. Pour vous-même, privilégiez les calculs et les décisions à prendre. Pour une banque ou un partenaire, expliquez aussi votre parcours, justifiez vos hypothèses et présentez clairement le financement recherché.
Préparer le projet avant de remplir un modèle
Définissez votre offre et votre objectif
Notez ce que vous vendez, à qui, à quel prix et sous quelle forme. Précisez votre disponibilité : une activité exercée en complément d’un emploi ne dispose pas du même temps commercial qu’une activité à plein temps. Fixez aussi le montant mensuel que vous souhaitez dégager pour vos dépenses personnelles.
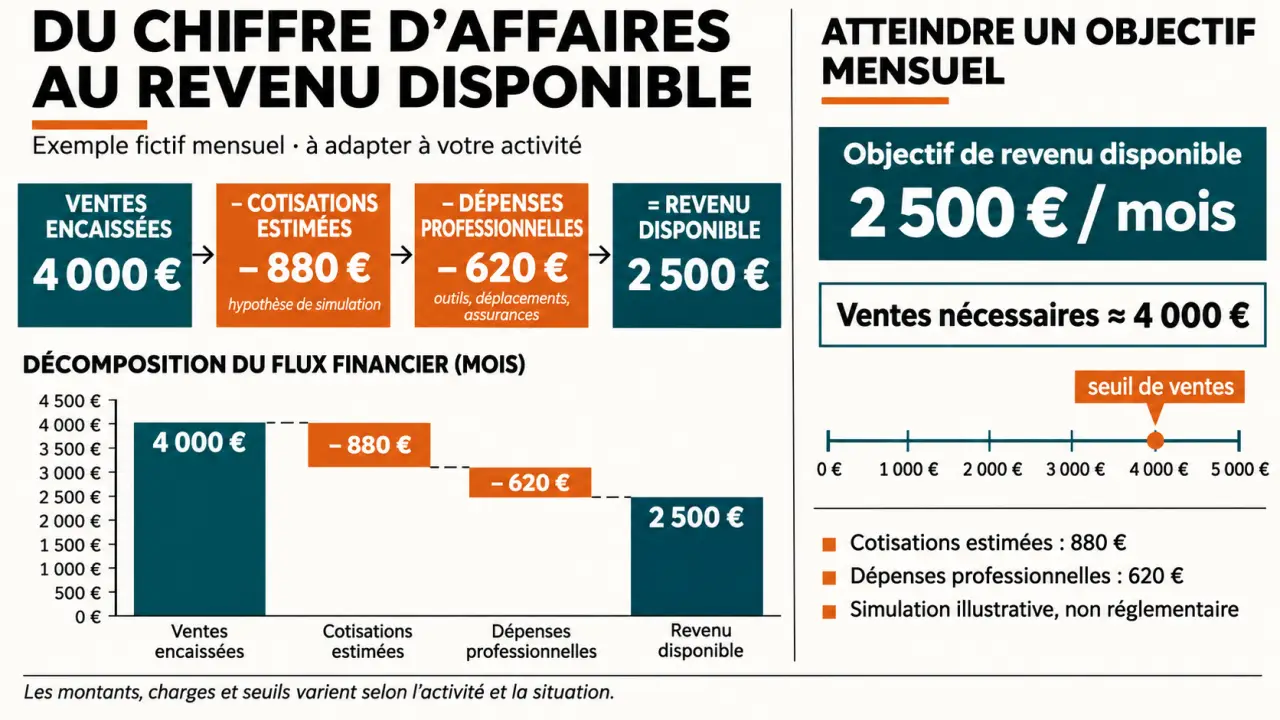
Distinguez le temps facturable du temps consacré aux devis, à la prospection, à l’administration et aux déplacements. Cette séparation évite de bâtir le chiffre d’affaires sur toutes vos heures de travail.
Confrontez vos idées au marché
Décrivez les besoins de vos futurs clients et les solutions qu’ils utilisent déjà. Comparez plusieurs concurrents sur leurs offres, leurs prix affichés, leur zone d’intervention et leurs modes de vente. Pour une activité locale, observez aussi l’accessibilité et la demande dans la zone visée.
Appuyez vos hypothèses sur des éléments concrets : échanges avec des clients potentiels, premiers devis, prix publics ou résultats de vos propres ventes. Séparez les contacts intéressés des commandes réellement obtenues.
Que contient le business plan d’un auto-entrepreneur ?
Vous pouvez organiser votre document en cinq parties. Rédigez le résumé en dernier, une fois les chiffres établis.
- Le résumé du projet : activité, clientèle, besoin auquel vous répondez, objectifs et éventuel montant recherché.
- Le porteur de projet : expérience, compétences utiles, disponibilité et moyens déjà possédés.
- Le marché : clients visés, demande observée, concurrents, contraintes et place que vous souhaitez occuper.
- La stratégie commerciale : offre, prix, canaux de vente, actions de prospection et budget associé.
- Les prévisions financières : hypothèses de ventes, dépenses, trésorerie et, si nécessaire, financement.
Ajoutez les principaux risques et votre réponse. Si vous dépendez d’un petit nombre de clients, par exemple, prévoyez des actions pour diversifier vos commandes. Si les ventes sont saisonnières, indiquez comment vous financerez les mois creux.
Construire un prévisionnel financier réaliste
1. Estimez le chiffre d’affaires encaissé
Partez d’une formule liée à votre activité : nombre de prestations encaissées × prix moyen, ou nombre de produits vendus × prix moyen. Répartissez ensuite les ventes par mois, en tenant compte du démarrage, des congés, des variations de demande et des délais de paiement.
Une facture émise en janvier et payée en février apparaît dans les encaissements de février. Cette différence est essentielle : une activité peut vendre suffisamment sur le papier et manquer d’argent pour payer ses charges entre-temps.
2. Listez toutes les dépenses
Séparez les achats nécessaires au lancement des dépenses récurrentes. Selon votre activité, prévoyez notamment le matériel, les stocks, les logiciels, l’assurance, les déplacements, la communication, le loyer et les frais bancaires. Ajoutez les cotisations sociales, l’impôt et, le cas échéant, les effets de la TVA.
Pour la vente de biens, intégrez le coût d’achat des produits, l’emballage et les frais de livraison. Pour une prestation, pensez aux frais de déplacement et aux outils nécessaires à sa réalisation. Même en micro-entreprise, ces dépenses réduisent l’argent disponible : elles doivent figurer dans votre calcul économique.
3. Choisissez les tableaux utiles
| Tableau | Question traitée | Quand l’utiliser ? |
|---|---|---|
| Budget de trésorerie | Combien reste-t-il en banque après chaque encaissement et décaissement ? | Dès le démarrage, avec une colonne par mois. |
| Plan de financement | Comment financer les investissements et la trésorerie de départ ? | En particulier si vous avez besoin d’un apport ou d’un prêt. |
| Compte de résultat prévisionnel | Les produits couvrent-ils les charges sur une période ? | Pour approfondir l’analyse ou comparer la micro-entreprise à un régime réel. |
| Bilan prévisionnel | Quels biens, dettes et ressources l’activité prévoit-elle de détenir ? | Pour un dossier de financement plus complet ou un projet avec des investissements importants. |
Dans le budget de trésorerie, calculez chaque mois : solde de début + encaissements − décaissements = solde de fin. Le solde de fin devient celui du début du mois suivant. Si le résultat passe sous zéro, décalez une dépense, renforcez votre apport ou trouvez un financement avant de lancer l’activité.
Dans le plan de financement, placez d’un côté les besoins initiaux : matériel, stock, frais de lancement et réserve de trésorerie. De l’autre, inscrivez vos ressources : apport personnel et emprunt envisagé. Les ressources doivent couvrir l’ensemble des besoins.
Exemple : combien faut-il vendre pour atteindre son objectif ?
Prenons une activité de service fictive. L’entrepreneur vise 2 000 € disponibles par mois après ses dépenses professionnelles et ses cotisations, mais avant impôt personnel. Il facture 300 € par prestation et prévoit 400 € de frais mensuels. Pour illustrer le calcul seulement, il retient une hypothèse de cotisations de 25 % du chiffre d’affaires encaissé : ce chiffre n’est pas un taux réglementaire à appliquer à votre activité.
| Hypothèse mensuelle | 6 prestations | 8 prestations | 11 prestations |
|---|---|---|---|
| Chiffre d’affaires encaissé | 1 800 € | 2 400 € | 3 300 € |
| Cotisations fictives à 25 % | 450 € | 600 € | 825 € |
| Frais professionnels | 400 € | 400 € | 400 € |
| Reste avant impôt personnel | 950 € | 1 400 € | 2 075 € |
Avec ces hypothèses, il faut encaisser environ 3 200 € pour atteindre l’objectif : 2 000 € de revenu visé plus 400 € de frais, divisés par 0,75. À 300 € la prestation, cela représente un peu moins de 11 prestations ; il faut donc en vendre et en encaisser 11 entières.
La question suivante est commerciale : pouvez-vous trouver 11 clients ou commandes par mois avec votre temps disponible ? Si ce volume est trop élevé, testez un prix différent, réduisez certains frais ou ajustez votre objectif. Ce calcul suppose que les frais restent constants et que toutes les prestations sont payées dans le mois.
Comment intégrer les règles de la micro-entreprise ?
Les cotisations sociales portent sur le chiffre d’affaires encaissé, et non sur le montant restant après vos dépenses. Utilisez donc le taux correspondant à votre activité et aux éventuelles conditions dont vous bénéficiez. Inscrivez le paiement dans le mois où il doit effectivement sortir de votre trésorerie.
Prévoyez aussi l’impôt sur le revenu. En micro-entreprise, il est en principe calculé sur le chiffre d’affaires diminué d’un abattement forfaitaire qui varie selon la nature de l’activité, et non sur vos dépenses réelles. Une option, le versement libératoire, permet sous conditions de le payer en pourcentage du chiffre d’affaires encaissé.
Pour la TVA, beaucoup de micro-entrepreneurs bénéficient de la franchise en base : ils ne facturent pas de TVA à leurs clients, mais ne la récupèrent pas non plus sur leurs achats. Si votre activité y est soumise, distinguez dans vos tableaux les montants hors taxe et toutes taxes comprises : la TVA collectée n’est pas un revenu et doit être reversée, après déduction de la TVA sur vos achats.
Le régime micro simplifie le calcul, mais des dépenses élevées peuvent rendre utile une comparaison avec un régime réel. C’est notamment le cas si vous achetez beaucoup de marchandises ou de matériel. Comparez alors le revenu disponible après charges et fiscalité, pas seulement le chiffre d’affaires annoncé.
Quel modèle choisir pour faire son business plan ?
Un tableur Excel ou équivalent convient si vous souhaitez modifier librement vos hypothèses. Créez un onglet pour les ventes, un pour les dépenses et un pour la trésorerie mensuelle. Ajoutez un récapitulatif annuel et prolongez vos estimations sur trois ans si vous préparez un dossier de financement.
Un outil en ligne peut faciliter la mise en forme et guider la saisie. Choisissez-en un qui distingue votre type d’activité et permet de modifier les prix, les volumes, les frais et les délais d’encaissement.
Un accompagnement personnalisé devient pertinent lorsque le montage financier est complexe ou que vous hésitez entre plusieurs régimes. Préparez alors vos devis, vos estimations de ventes et votre liste de dépenses.
Trois contrôles avant de finaliser votre dossier
- Testez plusieurs scénarios. Reprenez les mêmes dépenses avec moins de ventes, puis avec davantage de ventes. Identifiez le niveau à partir duquel votre objectif de revenu devient atteignable.
- Testez un retard de paiement. Décalez un encaissement important d’un mois. Si le solde devient négatif, prévoyez une réserve ou adaptez le calendrier des dépenses.
- Actualisez vos hypothèses. Après les premières ventes, remplacez les prévisions par les montants réellement encaissés et payés. Ajustez les mois suivants si les prix, les délais ou le nombre de commandes diffèrent de votre plan.