Droits d’enregistrement d’un fonds de commerce : barème 0/3/5 %, calcul, qui paie et démarches
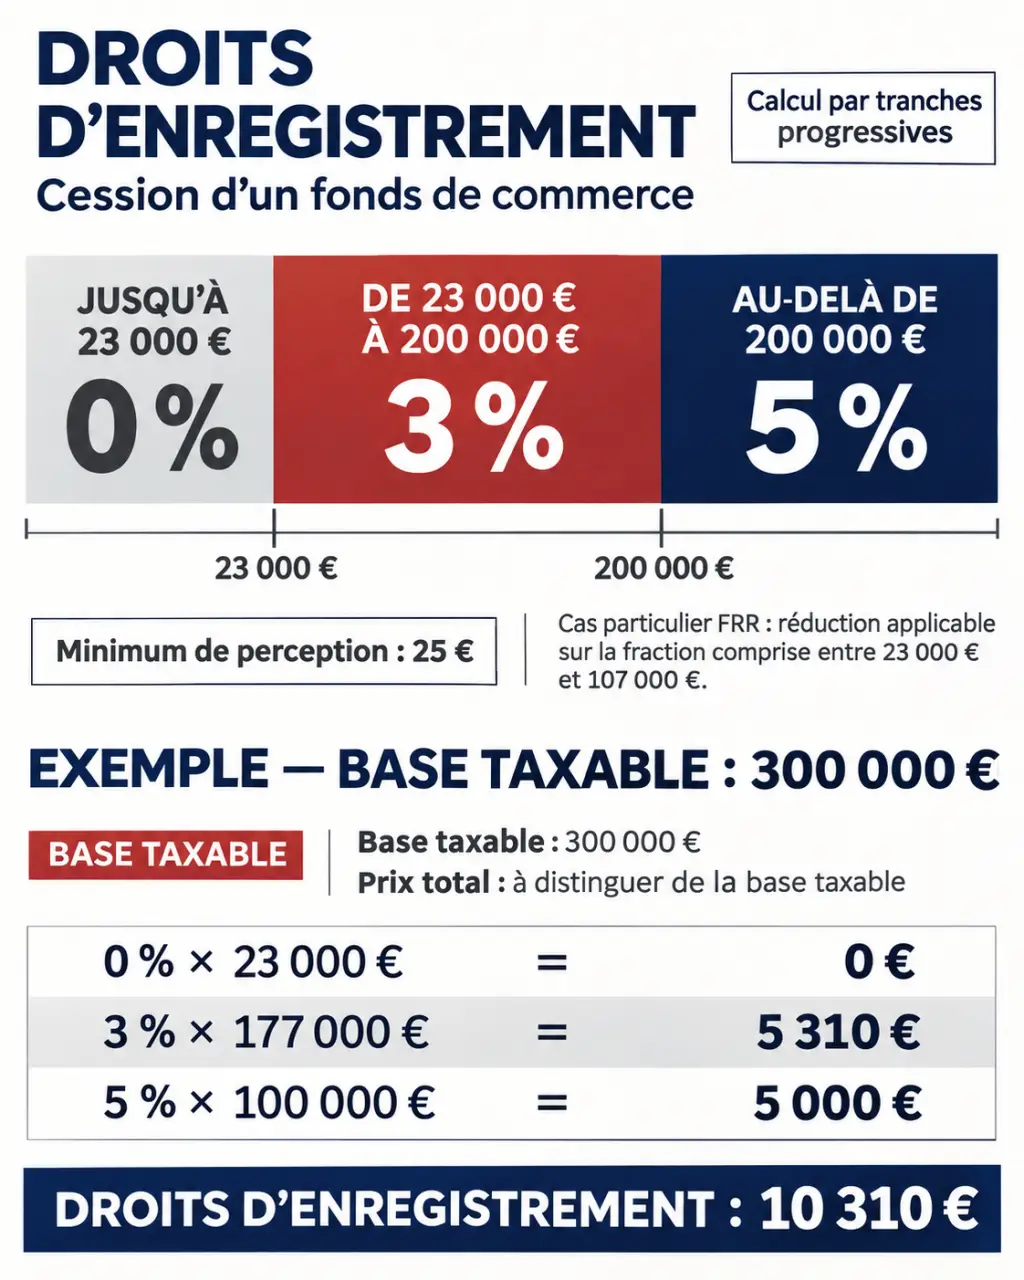
Lors de l’achat d’un fonds de commerce, les droits d’enregistrement sont calculés par tranches : 0 % jusqu’à 23 000 €, 3 % de 23 000 € à 200 000 €, puis 5 % au-delà. Un minimum de 25 € s’applique. Pour une base taxable de 300 000 €, comptez ainsi 10 310 € de droits, hors régime particulier.
L’acquéreur supporte généralement cette somme, sauf accord différent dans l’acte. Avant de calculer, distinguez le prix total de la vente de la base réellement taxable : certaines marchandises neuves peuvent notamment en être retirées.
Quel barème appliquer à l’achat d’un fonds de commerce ?
Ces droits constituent un impôt payé lors de la transmission du fonds à titre onéreux. Le barème ci-dessous additionne les parts revenant à l’État, au département et à la commune. Il s’applique à chaque fraction de la base taxable, et non à la totalité du prix au taux le plus élevé.
Calcul des droits d’enregistrement
Estimez le montant des droits à partir de la base taxable saisie.
Saisissez un montant positif ou nul.
Décomposition du calcul
| Fraction de la base | Taux | Droits calculés |
|---|---|---|
| Jusqu’à 23 000 € | 0 % | 0,00 € |
| De 23 000 € à 107 000 € | 3 % | 0,00 € |
| De 107 000 € à 200 000 € | 3 % | 0,00 € |
| Au-delà de 200 000 € | 5 % | 0,00 € |
À noter : chaque taux s’applique uniquement à la fraction de base située dans sa tranche, et non à la totalité de la base taxable. Un minimum de perception de 25 € est appliqué.
Limites de cette estimation : le simulateur ne vérifie ni l’éligibilité au régime FRR, ni les marchandises excluables, ni l’abattement de 500 000 €. Les résultats sont indicatifs et ne remplacent pas une vérification de votre situation.
Mise à jour :
| Fraction de la base taxable | Taux global | Droits sur la tranche complète |
|---|---|---|
| Jusqu’à 23 000 € | 0 % | 0 € |
| De 23 000 € à 200 000 € | 3 % | 5 310 € |
| Au-delà de 200 000 € | 5 % | Selon le montant dépassant 200 000 € |
La répartition entre les collectivités et l’État change à 107 000 €, mais le taux cumulé reste de 3 % de part et d’autre de ce seuil. Ce seuil borne aussi la réduction applicable en zone FRR, présentée plus bas.
Exemple : un fonds taxable à 300 000 €
- Sur les premiers 23 000 € : aucun droit proportionnel.
- Sur les 177 000 € suivants : 177 000 € × 3 % = 5 310 €.
- Sur les 100 000 € au-delà de 200 000 € : 100 000 € × 5 % = 5 000 €.
Le total atteint 10 310 €. Appliquer 5 % à l’ensemble des 300 000 € donnerait 15 000 € : ce calcul surestime les droits, car il ignore la progressivité du barème.
Un calcul rapide pour votre projet
Après avoir déterminé votre base taxable, utilisez la formule correspondant à son montant :
- Jusqu’à 23 000 € : 25 € de minimum.
- De 23 000 € à 200 000 € : 3 % de la partie qui dépasse 23 000 €, avec un minimum de 25 €.
- Au-dessus de 200 000 € : 5 310 € + 5 % de la partie qui dépasse 200 000 €.
Par exemple, une base de 100 000 € donne 77 000 € × 3 %, soit 2 310 €. Pour une base de 20 000 €, le taux proportionnel ne produit aucun droit, mais le minimum de 25 € reste dû. Ces estimations supposent qu’aucun avantage particulier ne s’applique.
Quelle somme sert de base au calcul ?
La base ne correspond pas toujours au chèque versé au vendeur. Elle tient compte du prix des éléments taxables et des charges qui s’y ajoutent ; la valeur réelle du fonds peut aussi entrer en compte. Une charge augmentative est une obligation assumée par l’acheteur qui représente un coût supplémentaire lié à la vente. Elle doit être repérée dans l’acte avant de retenir le montant à soumettre au barème.
Le fonds peut comprendre notamment la clientèle, le droit au bail et du matériel. Les murs commerciaux, eux, ne sont pas automatiquement compris dans le fonds : leur acquisition doit être distinguée dans le budget.
Le traitement des marchandises neuves
Les marchandises neuves peuvent être exclues de la base des droits de mutation lorsqu’elles sont vendues pour un prix distinct et inscrites dans un état distinct, et que leur cession est soumise à la TVA ou relève du régime de l’article 257 bis du Code général des impôts. Il ne suffit donc pas de soustraire le stock au seul motif qu’il existe.
Prenons un prix total de 120 000 €, dont 20 000 € de marchandises neuves remplissant ces conditions. Sans charge supplémentaire ni autre avantage, la base est de 100 000 € et les droits sont de 2 310 €. Si toute la somme de 120 000 € est taxable, ils atteignent 2 910 €. La présentation du stock change ici l’estimation de 600 €.
Qui paie et quand faut-il enregistrer la vente ?
En pratique, les droits sont généralement à la charge de l’acquéreur. Le contrat peut toutefois prévoir un paiement par le vendeur ou un partage ; cette répartition doit figurer dans l’acte.
Le calendrier dépend de la forme de l’acte :
- Pour un acte sous signature privée, l’enregistrement précède la publication légale et intervient donc dans les 15 jours suivant la signature.
- Pour un acte authentique, le délai indiqué est d’un mois après la signature de la vente.
La vente doit aussi être publiée dans un support d’annonces légales dans les 15 jours suivant sa signature. Pour un acte authentique, cette publication peut intervenir avant l’enregistrement.
Le dossier à préparer
Le dépôt s’effectue auprès du service fiscal de l’enregistrement compétent, sur place ou par courrier. Préparez :
- Deux exemplaires de l’acte de cession.
- Trois exemplaires de la déclaration de mutation du fonds.
- Trois exemplaires de l’état du matériel et des marchandises transmis.
- Le règlement des droits, notamment par chèque ou virement.
L’inventaire séparé des marchandises est particulièrement utile lorsque leur exclusion de la base taxable est demandée.
Quels allègements peuvent réduire les droits ?
Fonds situé en zone France ruralités revitalisation
Pour une acquisition répondant aux conditions du régime en zone France ruralités revitalisation, ou FRR, le taux global peut descendre de 3 % à 1 % sur la seule fraction comprise entre 23 000 € et 107 000 €. L’acquéreur doit notamment s’engager à maintenir l’exploitation pendant cinq ans.
Sur une base taxable de 100 000 €, les droits passeraient ainsi de 2 310 € à 770 €, soit 77 000 € × 1 %, si le régime s’applique. Au-delà de 107 000 €, la réduction ne transforme pas tout le barème en taux de 1 % : les fractions supérieures suivent leurs propres taux.
La localisation ne suffit pas : en cas de non-respect de l’engagement, l’avantage peut être remis en cause et un complément de droits réclamé.
Reprise par un salarié ou un proche
Un abattement de 500 000 € peut s’appliquer à certaines ventes à des salariés ou à des membres de la famille. Il réduit la base taxable avant application du barème ; ce n’est pas une somme versée au repreneur.
Parmi les personnes concernées figurent notamment le conjoint, le partenaire de Pacs, les ascendants, descendants, frères et sœurs. Pour un salarié, les situations mentionnées comprennent le CDI à temps plein depuis au moins deux ans ou l’apprentissage. Des conditions supplémentaires portent notamment sur la détention du fonds et la poursuite de l’activité pendant cinq ans.
Pour une vente taxable de 300 000 €, un acquéreur remplissant toutes les conditions pourrait voir sa base ramenée à zéro par cet abattement. L’économie ne doit pas être intégrée au financement avant d’avoir établi l’éligibilité et les engagements applicables : leur non-respect peut entraîner la reprise de l’avantage fiscal.
Vente du fonds, donation ou achat de société : ne confondez pas
Le barème présenté concerne la cession du fonds à titre onéreux. Trois autres opérations demandent un raisonnement distinct :
- La donation : elle relève des droits de donation. Les abattements familiaux et le dispositif Dutreil peuvent intervenir sous leurs propres conditions ; ils ne se remplacent pas automatiquement par le barème de vente ci-dessus.
- L’achat de parts ou d’actions : vous achetez des titres de société, pas directement le fonds. La société continue d’exister avec son passé et ses dettes, et vous en devenez associé ; les droits applicables relèvent d’un régime différent de celui du fonds.
- La location-gérance : elle permet d’exploiter un fonds sans transfert immédiat de sa propriété. Elle ne déclenche pas le droit d’enregistrement lié à la vente du fonds.
Quels autres frais prévoir dans votre budget ?
Les droits d’enregistrement ne représentent qu’une partie du coût d’acquisition. Ajoutez au prix et aux droits les frais de rédaction et de conseil, la publicité légale et les éventuels frais de séquestre. Prévoyez aussi le financement du stock et de l’exploitation après la reprise.
Pour comparer deux offres, établissez deux lignes distinctes : prix des éléments acquis, puis frais et droits de l’opération.