Déclaration 2044 des revenus fonciers : qui la remplit, quelles lignes compléter et comment calculer son résultat
Vous percevez des revenus fonciers et relevez du régime réel ? La déclaration n°2044 permet de calculer votre bénéfice ou votre déficit en déduisant vos charges de vos recettes. Elle accompagne la déclaration de revenus n°2042. Au micro-foncier, vous indiquez vos recettes directement sur la n°2042, sans remplir de 2044.
Le formulaire vierge et sa notice sont disponibles sur impots.gouv.fr, dans la rubrique de recherche des formulaires.
À quoi sert la déclaration 2044 et qui doit la remplir ?
La n°2044 sert à détailler les revenus fonciers imposés au réel. Elle concerne notamment les loyers de logements ou de locaux loués nus, les fermages et certaines recettes issues de parts de sociétés immobilières ou de fonds de placement immobilier.
Vous l’utilisez si vous relevez du régime réel : soit parce que vos recettes dépassent 15 000 €, seuil du micro-foncier, soit parce que vous avez choisi le réel, soit parce que le micro-foncier ne vous est pas ouvert. En dessous de 15 000 € de loyers, la 2044 n’est donc pas obligatoire par défaut. Certaines situations nécessitent toutefois la déclaration spéciale n°2044-SPE plutôt que la version ordinaire.
La distinction avec la n°2042 est simple : la 2044 détaille et calcule le résultat foncier ; la 2042 réunit ce résultat avec les autres revenus du foyer. Les loyers d’une location meublée ne sont pas des revenus fonciers : ils ne se déclarent donc pas sur la 2044.
Micro-foncier ou régime réel : comment choisir ?
Le micro-foncier est accessible sous conditions lorsque les recettes foncières brutes du foyer ne dépassent pas 15 000 € par an. Il applique un abattement forfaitaire de 30 % : vous ne déduisez pas vos dépenses une par une. Au réel, vous déclarez vos recettes et vos charges déductibles pour leur montant effectif, à l’exception des frais couverts par le forfait prévu.
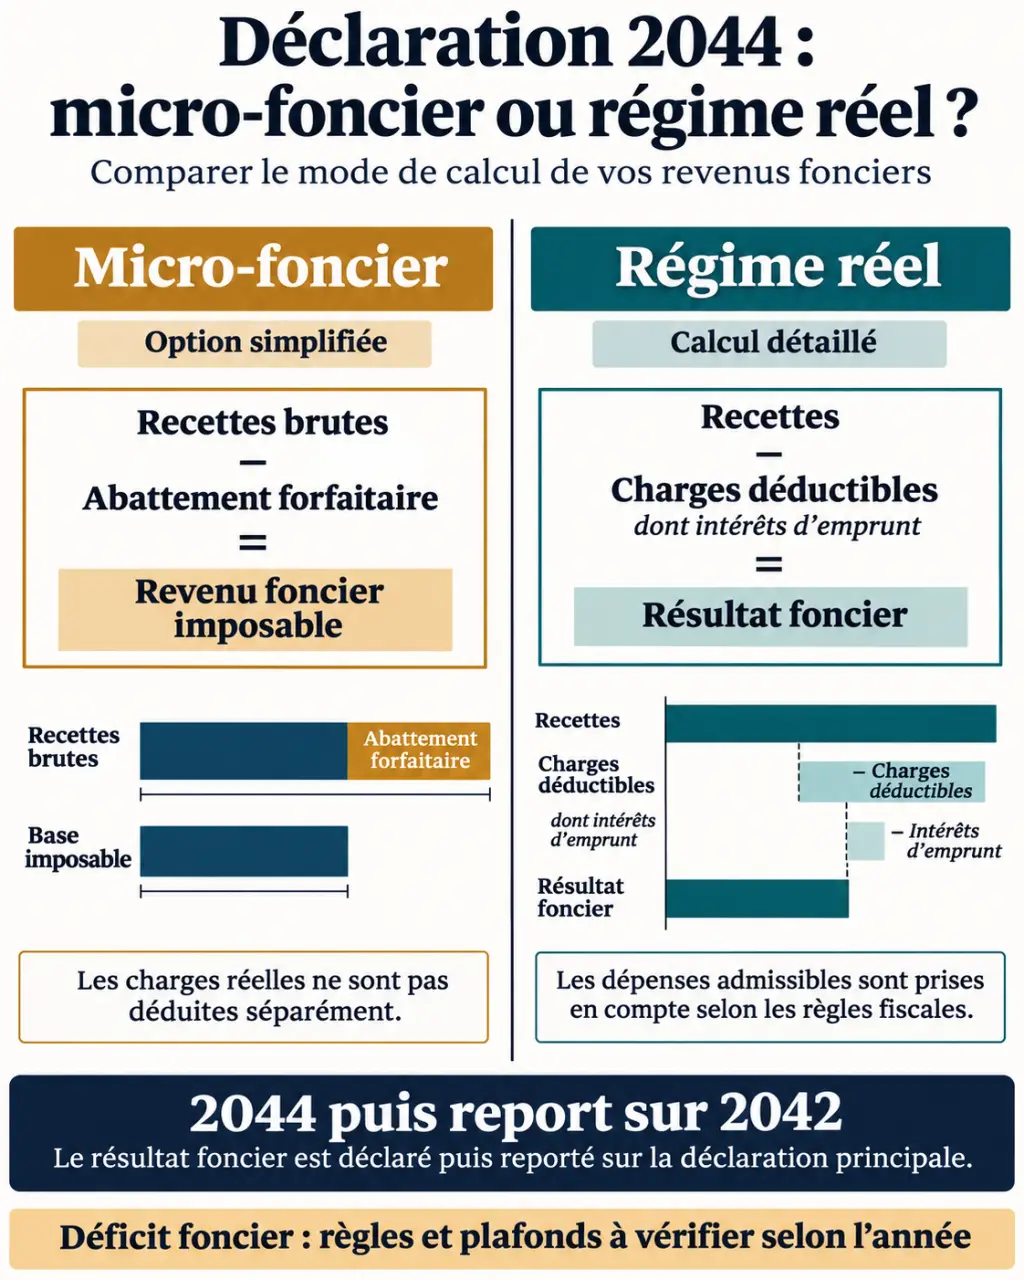
| Point de comparaison | Micro-foncier | Régime réel |
|---|---|---|
| Déclaration | Recettes brutes en case 4BE de la 2042 | Détail sur la 2044, puis résultat sur la 2042 |
| Charges | Abattement forfaitaire de 30 % | Charges déductibles pour leur montant admis |
| Déficit foncier | Pas de déficit créé par les charges réelles | Possible si les charges déductibles dépassent les recettes |
Pour une première comparaison, additionnez vos charges déductibles, intérêts compris, et comparez-les à 30 % de vos recettes brutes. Si elles dépassent ce montant, le réel peut être plus intéressant. Pensez aussi aux dépenses prévues sur plusieurs années : l’option pour le réel engage en principe pour trois ans.
Par exemple, avec 12 000 € de loyers bruts, le micro-foncier laisse 8 400 € imposables après abattement. Si les charges admises atteignent 5 000 €, le réel donne un résultat de 7 000 €. L’écart est de 1 400 € de revenu imposable, et non de 1 400 € d’impôt économisé.
Remplir la 2044 : les étapes et les lignes utiles
Travaillez par immeuble, puis faites le total. Les montants à retenir correspondent aux sommes encaissées ou payées pendant l’année des revenus déclarés, et non simplement à la date figurant sur un devis ou un appel de loyer.
1. Identifier les biens et inscrire les recettes
Dans le cadre 200, renseignez les informations demandées pour chaque immeuble. Inscrivez ensuite les loyers effectivement encaissés, y compris les arriérés reçus pendant l’année.
| Ligne | Contenu principal |
|---|---|
| 211 | Loyers bruts encaissés. |
| 212 | Dépenses incombant au propriétaire et mises à la charge du locataire. |
| 213 | Recettes diverses, notamment certaines indemnités et subventions. |
| 214 | Valeur locative des biens concernés dont vous vous réservez la jouissance. |
| 221 à 230 | Charges de gestion, assurances, travaux, taxes et copropriété. |
| 240 | Total des charges de la rubrique, hors intérêts d’emprunt. |
| 250 | Intérêts et frais d’emprunt déductibles. |
| 260 à 263 | Calcul du résultat pour chaque immeuble. |
Ne confondez pas un loyer avec une provision pour charges versée par le locataire. La ligne 214 ne signifie pas non plus qu’il faut ajouter automatiquement un loyer théorique pour tout logement vacant ou prêté gratuitement : le traitement dépend du bien et de son usage.
2. Déduire les charges admises
Les dépenses doivent concerner le bien et être supportées pour l’acquisition ou la conservation du revenu foncier. Parmi les postes courants :
- Gestion, ligne 221 : honoraires de gestion locative ou frais de procédure, par exemple. La ligne 222 prévoit en outre un forfait de 20 € par local loué pour certains autres frais de gestion.
- Assurances, ligne 223 : primes liées au bien loué.
- Travaux, ligne 224 : dépenses de réparation, d’entretien et, sous conditions, d’amélioration.
- Charges récupérables, ligne 225 : certaines dépenses normalement dues par le locataire, restées à votre charge après son départ.
- Taxes, ligne 227 : notamment la taxe foncière restant à votre charge.
Les travaux de construction, de reconstruction ou d’agrandissement ne sont en principe pas déductibles comme de simples travaux d’entretien. Gardez des factures détaillées : un même chantier peut réunir des opérations de nature différente.
Sur l’avis de taxe foncière, distinguez la taxe du propriétaire de la taxe d’enlèvement des ordures ménagères récupérable auprès du locataire. Ne déduisez pas une somme que vous avez effectivement récupérée auprès de lui.
3. Traiter la copropriété et le prêt
La ligne 229 reçoit les provisions de copropriété versées au syndic. La ligne 230 sert ensuite à régulariser les provisions déduites l’année précédente, lorsque le décompte permet d’identifier les sommes non déductibles ou récupérables auprès du locataire. Cette étape évite notamment de conserver une déduction pour des charges qui ne vous incombent pas.
Inscrivez les intérêts et frais d’emprunt admis à la ligne 250. Le remboursement du capital n’est pas une charge déductible. Séparez donc le capital des intérêts sur votre relevé bancaire ou votre tableau d’amortissement.
Calculer le bénéfice ou le déficit foncier
La formule de départ est : recettes encaissées − charges déductibles − intérêts d’emprunt. Si le résultat est positif, vous obtenez un bénéfice foncier. S’il est négatif, vous constatez un déficit. Les résultats des immeubles sont ensuite regroupés, notamment à la ligne 420, avant leur report sur la 2042.
Exemple de déficit
Vous encaissez 12 000 € de loyers. Vous payez 14 000 € de charges déductibles hors intérêts et 2 000 € d’intérêts. Le résultat est de − 4 000 €. Les intérêts sont d’abord absorbés par les recettes : dans cet exemple, le déficit de 4 000 € provient donc des autres charges.
La fraction du déficit issue des charges autres que les intérêts peut s’imputer sur le revenu global, dans la limite générale de 10 700 €. La fraction liée aux intérêts, ainsi que la part du déficit qui dépasse le plafond applicable, s’impute sur les revenus fonciers futurs. Des plafonds particuliers peuvent s’appliquer à certains dispositifs ou travaux de rénovation énergétique.
Dans l’exemple, les 4 000 € peuvent en principe s’imputer sur le revenu global. À l’inverse, si les intérêts dépassent à eux seuls les recettes, la fraction de déficit correspondante ne s’impute pas sur le revenu global. Conservez le suivi des déficits antérieurs : il sert à calculer les montants encore utilisables.
SCI, SCPI, indivision : quelle déclaration utiliser ?
Si vous détenez des parts d’une SCI non soumise à l’impôt sur les sociétés, le résultat foncier est déterminé au niveau de la société puis réparti entre les associés. Vous déclarez votre quote-part à partir des informations communiquées par la société ; vous ne recopiez pas la totalité de ses loyers et charges comme si vous déteniez seul l’immeuble.
Pour des parts de SCPI ou de FPI, utilisez également les informations fiscales transmises par l’organisme. La détention de parts ne rend pas systématiquement le micro-foncier impossible.
En indivision, chaque propriétaire déclare en principe la part qui lui revient. En présence d’un usufruitier et d’un nu-propriétaire, la personne qui perçoit les loyers et celle qui supporte les dépenses ne sont pas nécessairement les mêmes : les factures et les droits de chacun sont déterminants.
La 2044-SPE concerne certains régimes particuliers. Le formulaire 2044-EB sert, quant à lui, à formaliser un engagement de location lorsque le dispositif concerné le demande ; il ne remplace pas la déclaration des revenus fonciers.
Où trouver le formulaire et comment le transmettre ?
- Sur impots.gouv.fr, recherchez « 2044 » dans la rubrique des formulaires. Choisissez le millésime correspondant aux revenus déclarés et téléchargez, si besoin, le PDF ainsi que la notice 2044-NOT.
- Pour une déclaration spéciale, recherchez la 2044-SPE et sa notice 2044-SPE-NOT. Recherchez aussi la 2044-EB si votre engagement de location l’exige.
- Dans votre espace personnel, sélectionnez la rubrique des revenus fonciers et complétez l’annexe adaptée avant de poursuivre la 2042. Le parcours en ligne permet le report du résultat.
- Si vous êtes autorisé à déclarer sur papier, joignez la 2044 remplie à votre 2042 et reportez le résultat dans les cases correspondantes.
La déclaration intervient avec celle de vos revenus annuels. La date limite dépend notamment du mode de dépôt et du lieu de résidence.
La checklist avant de valider
- Relevé des loyers et autres recettes effectivement encaissés pendant l’année.
- Factures acquittées de travaux, de gestion et d’assurance.
- Avis de taxe foncière et détail de la part récupérée auprès du locataire.
- Appels de provisions et décompte annuel du syndic pour la régularisation.
- Relevé des intérêts et frais d’emprunt, distinct du remboursement du capital.
- Documents fiscaux de la SCI, de la SCPI ou du fonds, le cas échéant.
- Déclarations précédentes et suivi des déficits encore reportables.