Expert en assurances : 3 mandats, des sinistres à la carrière
L’expert en assurances intervient lorsqu’un sinistre soulève des questions techniques, contractuelles ou financières : incendie, dégât des eaux, accident automobile, vol, catastrophe naturelle ou dommage professionnel. Il établit les faits, mesure les dommages et produit une analyse exploitable par les parties. Pour l’assuré, son intervention concerne souvent l’indemnisation. Pour un candidat au métier, elle correspond à une activité de terrain qui associe technique, droit et dialogue.
Le rôle de l’expert en assurances : éclairer une décision, pas la prendre seul
L’expert en assurances évalue un risque ou un sinistre. Après un événement dommageable, il constate les dégâts, recherche leur origine et examine les circonstances. Il peut aussi identifier les responsabilités et chiffrer le préjudice. Son analyse porte également sur les garanties souscrites, la validité du contrat et la conformité entre le risque déclaré et la situation réelle.
Son rapport fournit à l’assureur une base technique pour déterminer la prise en charge et formuler une offre d’indemnité. L’expert ne verse pas directement l’indemnisation : il évalue les dommages, justifie ses conclusions et formule des recommandations à partir des éléments observés et des règles du contrat. Son intervention peut aussi conduire à une réparation en nature, par exemple lorsque l’assureur organise l’intervention d’un réparateur au lieu de verser une somme.
Une mission qui peut commencer avant le sinistre
L’expertise ne se limite pas aux situations d’urgence. Avant une souscription, l’expert peut apprécier la valeur d’un bien, analyser l’exposition d’une entreprise à un incendie ou à une interruption d’activité et contrôler ses dispositifs de sécurité. Cette expertise préalable aide l’assureur à apprécier le niveau de risque. Elle permet aussi à l’entreprise de corriger certaines vulnérabilités. La prévention des risques fait donc partie des missions possibles.
Du constat au rapport : ce qui se passe réellement lors d’une expertise
Une expertise commence généralement après la déclaration du sinistre et la désignation de l’expert. Selon la nature et l’ampleur des dommages, celui-ci se déplace au domicile, sur un chantier, dans un garage ou sur un site industriel. Il peut aussi réaliser une analyse à distance. La visio-expertise et l’expertise à distance à partir de photos et de devis conviennent surtout aux situations simples, visibles et correctement documentées.
- Sécuriser et constater : l’expert relève l’étendue des dégâts et vérifie que les mesures urgentes ont été prises, comme le bâchage après une tempête, le nettoyage, l’assèchement ou la décontamination.
- Investiguer : il analyse les causes, recueille les explications, les témoignages, les photos, les rapports de police et les documents techniques. Il peut relever une malfaçon, une anomalie, une incohérence dans la déclaration ou un élément pouvant évoquer une fraude.
- Chiffrer et vérifier : il rapproche les dommages des factures, des devis, des valeurs déclarées, des garanties, des franchises, des plafonds et des règles de vétusté prévues au contrat.
- Rédiger : son rapport présente les constatations, l’évaluation du préjudice et les éléments utiles à la décision de l’assureur.
Préparer le rendez-vous pour défendre correctement son dossier
L’assuré a intérêt à réunir le contrat, la déclaration de sinistre, les photographies prises avant toute réparation, les factures d’achat, les devis, les échanges avec les entreprises et, si nécessaire, les témoignages ou procès-verbaux. Il ne doit pas jeter les biens endommagés avant l’accord de l’assureur, sauf impératif de sécurité. Lorsque les preuves sont classées par poste de dommage, l’évaluation gagne en précision.
Un dossier d’expertise fonctionne comme une chaîne de traçabilité : une facture rattache un objet à sa valeur, une photo relie cet objet au dommage, un devis documente la remise en état et le rapport relie l’ensemble aux garanties du contrat. Si un maillon manque, l’expert doit reconstituer l’information avec prudence. Les petits justificatifs, les relevés de maintenance et les échanges datés peuvent donc peser autant que les images les plus visibles.
Expert de compagnie, expert de l’assuré, expert judiciaire : trois mandats distincts
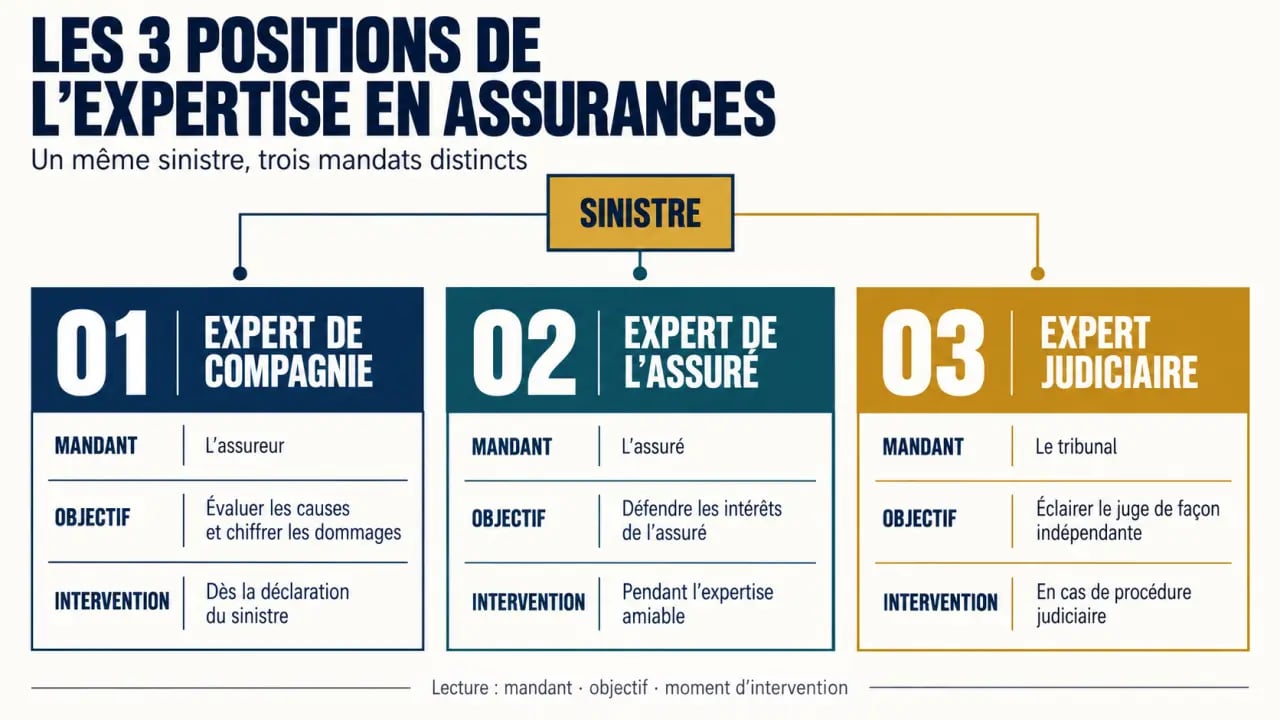
Le mot « expert » ne désigne pas toujours la même position. Selon l’APEC, trois types d’experts sont distingués : l’expert de la compagnie, l’expert de l’assuré et l’expert judiciaire. Ils peuvent intervenir sur un même dommage, mais leur mandat et leur rôle diffèrent.
| Type d’expert | Qui le mandate ? | Rôle principal | Quand intervient-il ? |
|---|---|---|---|
| Expert de compagnie | L’assureur | Analyser le sinistre pour le compte de l’assureur | Après la déclaration, dans le cadre amiable |
| Expert de l’assuré | L’assuré | Évaluer les dommages et défendre l’analyse de l’assuré | En cas d’enjeu élevé ou de désaccord |
| Expert judiciaire | Un tribunal | Apporter un avis technique au juge | Lors d’un litige judiciaire |
Une contre-expertise peut être pertinente lorsque l’évaluation paraît incomplète, que la cause du sinistre est contestée, que les conséquences économiques sont mal prises en compte ou que les devis retenus ne correspondent pas à la réalité. Les honoraires de l’expert de l’assuré sont en principe à la charge de l’assuré, sauf garantie spécifique du contrat. Avant de le mandater, il faut donc relire les conditions de prise en charge et demander une note d’honoraires claire.
Les spécialisations qui façonnent le quotidien du métier
Le métier d’expert en assurances recouvre des réalités très différentes. L’expert automobile analyse les dommages d’un véhicule et les modalités de réparation. En habitation, il traite notamment les dégâts des eaux, les incendies, les vols et les événements climatiques. En construction, il examine les désordres, les malfaçons et les responsabilités des intervenants. D’autres se spécialisent dans les transports, les risques industriels, l’agriculture, les objets d’art, la responsabilité civile ou les préjudices corporels.
Cette diversité explique la place de la compétence technique. L’expert doit comprendre les matériaux, les procédés de réparation, les coûts, les normes applicables et les mécanismes de dégradation propres à son secteur. Il doit aussi maîtriser le droit des assurances, lire un contrat et rédiger un rapport précis. Ce document doit être compréhensible par un gestionnaire de sinistres comme par un assuré.
Devenir expert en assurances et évoluer dans le secteur
Il n’existe pas un parcours unique. Une formation technique initiale dans l’automobile, le bâtiment, l’ingénierie, l’immobilier ou la gestion des risques constitue souvent une base solide. Elle peut être complétée par une formation juridique et assurantielle. L’expérience de terrain est particulièrement valorisée, car elle aide à évaluer la faisabilité d’une réparation, la cohérence d’un devis ou les conséquences concrètes d’un arrêt d’activité.
Les qualités attendues vont au-delà de l’analyse : rigueur documentaire, capacité d’investigation, écoute, indépendance de jugement et aptitude à expliquer une conclusion parfois difficile à entendre. La maîtrise des outils bureautiques, notamment pour structurer des tableaux de chiffrage et produire des rapports, fait aussi partie du quotidien. Word, Excel et PowerPoint peuvent servir à organiser les données et à présenter les conclusions.
L’expert peut exercer comme salarié d’un cabinet d’expertise, au sein d’une société spécialisée ou comme indépendant. Les compagnies recourent fréquemment à des cabinets extérieurs. La rémunération dépend du statut, de la spécialité, du volume de missions et du niveau de responsabilité. Aucun montant unique ne résume donc la profession. Selon l’APEC, les adhérents de la Fédération des sociétés d’expertise regroupent 4 000 experts et réalisent près de 2 millions de missions par an.
Les évolutions professionnelles peuvent conduire vers la gestion de sinistres complexes, l’encadrement d’équipes, l’audit, le conseil en prévention ou une spécialisation technique pointue. Les risques climatiques, cyber et environnementaux, ainsi que les drones, le selfcare et l’expertise à distance, transforment les méthodes de travail. La technologie accélère certains dossiers, mais l’analyse humaine reste nécessaire lorsque les causes, les responsabilités ou les dommages cachés doivent être établis.